公務員の平均年収は?データから考える資産形成の選択肢
中高生の「なりたい職業」で上位に入る公務員。安定して給料がもらえそうなイメージがありますが、実際の平均年収はどのくらいなのでしょうか。人事院と総務省のデータでは、国家公務員の平均給与月額は約43万9000円、地方公務員は約42万9000円でした。ただ、平均寿命が延びて引退後が長くなる時代には、年収の高さや安定だけでは老後の備えとして十分とは限りません。この記事では、公務員の給料の決まり方と平均年収を確認したうえで、NISA・iDeCo・不動産投資という資産形成の選択肢を整理します。
公務員の平均年収を左右する給料の決まり方は?法律・条例と手当
公務員には、国に勤める「国家公務員」と、都道府県や市区町村に勤める「地方公務員」がいます。国家公務員の給料は「一般職の職員の給与に関する法律」(給与法)という法律で定められています。地方公務員の給料は「地方公務員法」という法律の第24条に「職員の給与、勤務時間その他の勤務条件は、条例で定める」とあり、勤め先の都道府県・市区町村の条例で定められています。
一般の会社の場合、給料の金額は会社ごとに決めますが、公務員の場合は法律や条例によって決められています。そして、社会の情勢に合わせて金額などを全体的に見直します。公務員の給料は同じ地域で同じような仕事をしている人と同じくらいにすることが定められています。具体的には「ラスパイレス比較」という手法を利用して公務員と民間企業の間、国家公務員と地方公務員の間で金額を調整しています。
もっとも、国家公務員も地方公務員も給料の決まり方はよく似ています。国家公務員の給料は「俸給表」、地方公務員の給料は「給料表」に書かれている級と号俸(号給)をもとに決められます。級や号俸(号給)は仕事の種類・内容・責任などに応じて決まっていて、昇格・昇給するほど高くなります。
国家公務員は俸給、地方公務員は平均基本給月額が「基本給」のようなものです。これに手当が加わることで、金額がさらに増えています。公務員は各種手当の面でも充実しています。国家公務員の場合、次のような手当があります。
扶養手当
子や父母等を扶養している場合に支給される手当です。人事院「国家公務員の諸手当の概要」によると、子1万3000円(16歳年度はじめ〜22歳年度末は5000円加算)、父母等6500円となっています。なお、以前は配偶者の扶養手当もありましたが、2026年度からは廃止されています。
住居手当
賃貸住宅に住んでいる場合や、単身赴任をしていて配偶者が賃貸住宅に住んでいる場合に支給される家賃補助です。支給額は最高で2万8000円(配偶者の場合は最高で1万4000円)です。
通勤手当
公共交通機関や自動車などを使っての通勤に対して支給される手当です。たとえば電車の場合、6カ月定期の金額で手当がもらえます。自動車の場合には通勤距離に応じて月2000円〜6万6400円、駐車場の利用に対しても上限5000円が支給されます。通勤手当の支給限度額は1か月あたり最大15万円となっています。
在宅勤務等手当
自宅などで3か月以上にわたって1か月平均10日超の在宅勤務となった場合、月額3000円が支給されます。
地域手当
物価が高い地域や給与の高い地域に勤務する場合に支給される手当です。たとえば、東京23区なら20%、東京都・横浜市・大阪市は16%、神奈川県・大阪府・さいたま市、千葉市、名古屋市は12%…などと地域による割増があります。
単身赴任手当
転勤などで家族と離れて単身赴任する場合に支給される手当です。人事院によると、基本額は月3万円で、距離に応じて最大10万円となっています。
寒冷地手当
11月から翌年3月まで限定で、北海道や青森などに勤める方に支給される手当です。金額は地域や世帯などによりことなりますが、おおよそ1万円〜3万円程度です。
超過勤務手当(残業手当)
民間企業と同様、公務員にも残業手当はあります。支給割合も民間企業と同じで原則25%増し、日にちや残業時間によってはさらなる上乗せもあります。
公務員の平均年収は?国家公務員約733万円・地方公務員約684万円(単純計算)
データより、公務員の平均年収を確認してみましょう。
国家公務員の平均給与月額・平均年収
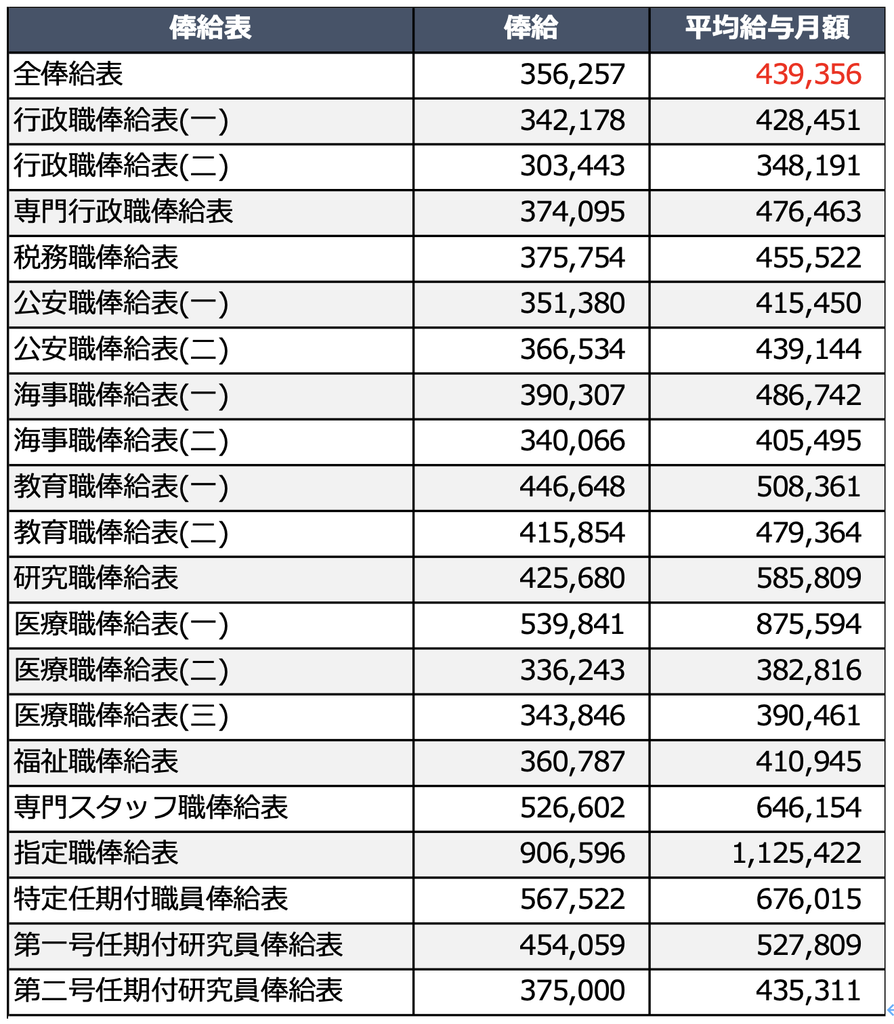
人事院「令和8年国家公務員給与等実態調査」によると、2026年(令和8年)の国家公務員全職種の平均給与月額は43万9356円となっています。下図の「全俸給表」の欄が全体の平均給与月額です。
<国家公務員の平均給与月額>
参照:人事院「令和8年国家公務員給与等実態調査」より(株)Money&You作成
平均給与月額の1位は「指定職」(112万5422円)です。指定職は、官僚の事務次官や局長といった管理職です。平均給与月額は他の職種を大きく上回り、110万円を突破しています。2位は医師や歯科医師といった「医療職(一)」で87万5594円、3位は専門性の高い人材を一定期間だけ登用する「特定任期付職員」が67万6015円などとなっています。
公務員は賞与ももらえます。「期末手当」「勤勉手当」と呼ばれています。2026年の期末手当・勤勉手当は合計で4.7か月分となっています。ここから国家公務員の平均年収を単純計算すると「43万9356円×12か月+(43万9356円×4.7か月)=約733万円」となります。
国税庁「令和6年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は478万円ですから、平均よりずいぶん高めということができます。
地方公務員の平均給与月額・平均年収
総務省「地方公務員給与の実態」(令和7年)によると、2025年(令和7年)の全地方公共団体の地方公務員全職種の諸手当を含む平均給与月額は42万8589円となっています。下図の「全職種」の欄が全体の平均給与月額です。
<地方公務員の平均給与月額>
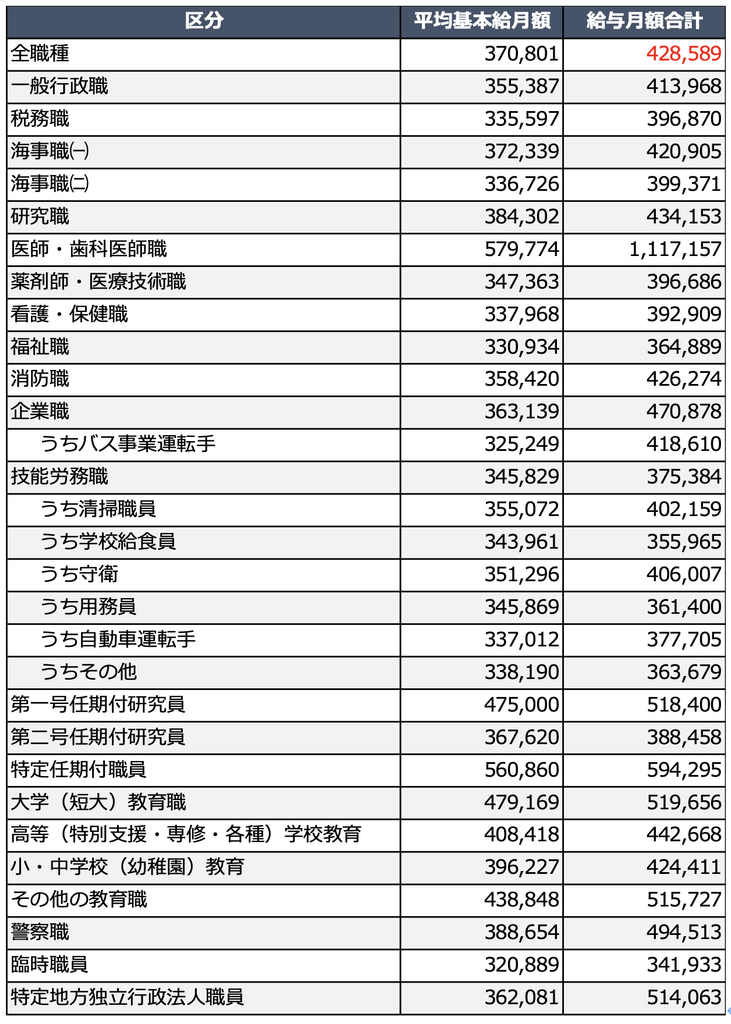
参照:総務省「地方公務員給与の実態」(令和7年)より(株)Money&You作成
本稿執筆時点で令和8年のものがまだ出ていないので前年の金額ではありますが、おおむね国家公務員と同様の水準となっていることがわかります。給与月額合計がもっとも多いのは「医師・歯科技術職」で110万円を超えています。以下2位は「特定任期付職員」(59万4295円)、3位は「大学(短大)教育職」(51万9656円)というように、専門的性の高い仕事が上位にランクインしています。
地方公務員も期末手当・勤勉手当はもらえますが、これも地域によりさまざまです。総務省「給与・職員数等の状況」によると、令和7年の都道府県別の期末手当・勤勉手当の合計額を平均すると170万674円でした。
ここから地方公務員の平均年収を単純計算すると「42万8589円×12か月+170万674円」=約684万円」となります。計算上、国家公務員のほうが多くなりましたが、地方公務員もそれなりに年収が高いといえます。
年収が高い公務員でも資産形成は必要?副業は原則禁止でもNISA・iDeCo・不動産投資はできる
国家公務員であれ地方公務員であれ、年収が高くて安定していますが、平均寿命が伸び、引退後の生活が長くなる時代には、資産形成が欠かせません。
かつて公務員は民間企業よりも退職金や年金の面で優遇がありましたが、今は一般の会社員と同様になっています。近年、預金金利が上昇しているとはいえ、インフレはそれを上回るスピードで進んでいます。お金を預けておくだけではその価値が目減りしてしまうことを意味しています。公務員であっても、資産運用を考えたほうがいい時代なのです。
公務員の副業は原則として禁止されています(厳密には許可制)が、投資であれば問題なくすることができます。NISAやiDeCoといった税制優遇のある制度も活用可能です。
NISAは投資で得られた利益にかかる税金が非課税になるしくみです。NISAでは、積立投資専用の「つみたて投資枠」と一括投資もできる「成長投資枠」を利用して、1人あたり最大1800万円まで投資が可能。これによって得られた利益が一生涯非課税にできます。通常、投資の利益には20.315%の税金がかかります。これがゼロにできるので、より効率よくお金を増やすことができます。
iDeCoは毎月一定の掛金を支払って自分でお金を運用し、老後に資産を受け取るしくみです。NISA同様得られた利益を非課税にできるだけでなく、毎月の掛金が全額所得控除の対象になるので、所得税や住民税を減らすことができます。iDeCoの資産は原則60歳以降に受け取りますが、受け取るときにも退職所得控除や公的年金等控除といった控除が利用できます。
2026年12月からはiDeCoの掛金を出すことのできる年齢が65歳未満から70歳未満(老齢基礎年金やiDeCoの老齢給付金を受け取っていないことが条件)に引き上げられ、毎月出すことのできる掛金の上限(掛金拠出限度額)もアップするため、老後資金をより手厚く用意しやすくなります。
公務員の社会的信用力の高さを生かして、不動産投資をする方法もあります。不動産投資は、購入した物件を貸すことで家賃収入などの利益を得る投資です。
公務員が不動産投資を行う場合、以前は、年間の賃料500万円以上になる場合には承認が必要だったのですが、2026年4月の「自営兼業制度の見直し」によって賃料が500万円以上でも承認が不要になりました(床面積600㎡未満の場合。600㎡以上の場合は賃料年額1000万円以上になる場合には承認が必要)。副業の許可を受けずに、小規模の不動産投資がしやすくなる嬉しい改正です。
公務員の年収・信用力を活かせる不動産投資の最大のメリットは?他人資本という考え方
不動産投資の最大のメリットは、他人資本で投資ができることにあります。
不動産投資では、自分の信用力を活用して借り入れができます。これにより、自分のお金で投資するよりも、10馬力・20馬力になって資産形成ができます。
ローン返済が終わった不動産があれば、それを担保に借り入れも可能で新たな物件に追加で投資するという方法を取ることもできます。
不動産投資は、ローンの返済中はキャッシュフローの面では助けにはなりません。家賃収入の大半はローンの支払いにあてられてしまうからです。キャッシュフロー(家賃とローン返済額の差額)はよくてもわずかにプラスになる程度です。
不動産投資は「ローン返済後」に本領を発揮し、生活を支える大切な基盤となります。
一方で、不動産投資はローンの返済中は死亡保険の代わりになります。ローンを借りて不動産投資を行うときには、ほとんどの場合、団体信用生命保険(団信)に加入するからです。団信は、ローンを返済している人が亡くなったり、高度障害状態になったりしたときに、保険金でローンの残高がゼロになる生命保険です。ローンの返済中にもしもがあっても、遺族にローンのない物件を残せますし、遺族が不動産の保有を続けることで、安定した家賃収入を得られます。仮に死亡保険に加入しているならば、その保険を見直して浮いたお金を他の支出に当てたり、投資に回したりすることができます。
不動産は実物資産ですので、インフレに合わせて、家賃及び物件価格が値上がりする傾向があります。資産形成に不動産投資を取り入れることで、今後も進むとみられるインフレ対策にもなるでしょう。 インフレ時代では、公務員であっても、将来に備えて資産形成を考えたほうがいい時代です。NISA・iDeCo・不動産投資を活用して資産形成に取り組んではいかがでしょうか。
参考リンク:
・国税庁「令和6年分 民間給与実態統計調査」
頼藤 太希(よりふじ・たいき)
経済評論家・マネーコンサルタント
Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。確定拠出年金制度の運用改善等に関する有識者懇談会構成員。慶應義塾大学経済学部卒業後、外資系生保のアフラックにて資産運用リスク管理業務に6年間従事。2015年に現会社を創業し現職へ。日本テレビ「カズレーザーと学ぶ。」、フジテレビ「サン!シャイン」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。ニュースメディア「Mocha」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「定年後ずっと困らないお金の話」(大和書房)など書籍120冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®)。1級FP技能士。日本証券アナリスト協会 認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。
X→ @yorifujitaiki
収入の次は、お金の置き場所と備え方の視点です。資産形成の判断軸を、広げてみませんか。
- 資産の分散について考えよう
資産をどう分けるかを、分散という視点で整理します。 - 不動産投資が生命保険がわりに!
団信という仕組みを、リスクの視点から考えます。 - NISAだけで大丈夫?
NISAの限界と、他の手段との組み合わせを整理します。 - iDeCo(イデコ)と不動産投資で節税しながら将来に備えよう
所得控除の仕組みを、節税の視点から確認します。