返礼品のルールはどう変わる?2026年10月ふるさと納税改正
ふるさと納税のルールは毎年のように変わり、2026年10月にも返礼品の基準などが見直されます。何が変わり、自分は何に気をつければよいのか、不安に感じる方もいるでしょう。ふるさと納税は節税の制度ではなく寄附であり、してもしなくても納める税金は変わりません。「お得」と言われる理由は返礼品がもらえることです。大切なのは、仕組みと変更点を正しく知り、iDeCoや不動産投資など別の手段も含めて、節税と資産形成を考えること。この記事では、2026年10月以降の変更点と始め方、あわせて検討したい制度を整理します。
返礼品がもらえる仕組みは?ふるさと納税は節税ではなく寄附
ふるさと納税の主な目的は、納税者が応援したい自治体を選んで寄付し、地域間の税収格差を是正することや税の使い道を意識するきっかけを作ることです。
自治体が自身の取り組みや名産品をアピールし、応援されるための地域づくりを進めることを促進する狙いもあります。
ふるさと納税は「納税」という名前がついていますが、実際には「寄附」をする制度であり、節税できる制度ではありません。
自分が選んだ自治体に寄附をすることで、2000円を超える金額を所得税や住民税から控除できますが、ふるさと納税をしてもしなくても、納める所得税・住民税は変わらないのです。
「ふるさと納税がお得」と言われる理由は、寄附をすることで寄附先の自治体から食料品・雑貨・日用品といった返礼品を受け取れるからです。なお、返礼品は寄附金額の3割相当までとなっています。
ただ、2000円を超える寄附金額が青天井ですべて控除できるわけではありません。自己負担額が2000円になる寄附金額には上限額があり、所得や家族構成により異なります。
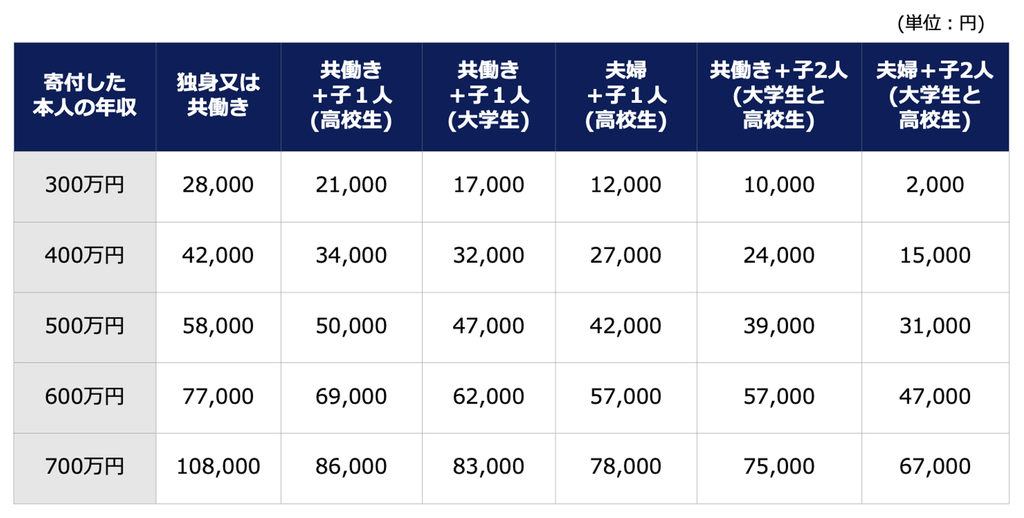
<ふるさと納税の上限額の目安>
作成:(株)Money&You
たとえば、年収500万円で独身または共働きの場合には、5万8000円までの寄附であれば自己負担2000円で済むということです。
上限額を超えた寄附をすること自体はできますが、所得税や住民税の控除は受けられません。ふるさと納税のポータルサイトなどにある「控除額シミュレーション」を利用すれば、詳細な条件に基づいた上限額を計算できます。
2026年10月の返礼品ルールは何が変わる?総務省が示す変更点
(1)広報目的基準の明確化
見直し前は、区域外で製造された製品等について、市町村名等が記載されているだけで、「広報目的基準」を満たす返礼品として認められ得る仕組みでした。
2026年10月から広報に活用されているかの判断基準として、以下の条件が設定されます。
(a)直近1年間において、地方団体が、広報の目的で自ら調達・配布・販売を行った実績があり、かつ、指定対象期間における返礼品提供数がその配布・販売の実績数量を超えないこと。
(b)指定対象期間において、地方団体が、当該対象品目を広報の目的で自ら調達・配布・販売する計画を定めていること。
地域経済へ実質的に貢献する、という本来の目的を明確化する狙いです。
(2)付加価値基準における算出方法の明確化
見直し前は、製品等の返礼品は、区域内で「相応(過半)の付加価値が生じている」ことを要件としています。
しかしながら、付加価値の算出方法は地方団体によって様々で、同じ製品などを複数の団体が自らの地場生産と主張できたり、真に区域内で付加価値の過半が生じている地場生産か疑義のある事例があったりと、問題が出ています。
2026年10月からは、付加価値割合の算出方法について価格に基づく算出が原則となります。製造・加工品等の返礼品については、当該返礼品の製造などを行う者が価値の過半が区域内で生じたことを証明するとともに、返礼品提供開始日までに地方団体がその証明事項を一覧で公表することとなります。
(3)返礼品等の調達費用の妥当性確保
返礼品等の確認事務において、地方団体による返礼品の調達費用について、返礼品取扱事業者等が一般に販売する小売価格に比べて相当程度高額なケースがあることが確認されています。
総務省の資料にはワインの例が記載されています。
海外から米国産高級ワインを6万円で輸入し、業者が倉庫等で保管した後、返礼品として12万円で納品します。この時、保管するだけで6万円の付加価値を計上していますが、ふるさと納税を介さず、一般顧客に通常販売する際は、同じワインを8万円で販売しているというケースです。
2026年10月からは、「付加価値基準」に基づく返礼品については、当該返礼品の製造等を行う者による「価値の過半が区域内で生じた」ことの証明に加え、一般販売価格も併せて証明書に記載することとし、それらの内容を公表することが義務付けられます。
(4)募集費用の透明性向上
ふるさと納税の規模拡大に伴い、返礼品調達費用やポータルサイト事業者への手数料など、ふるさと納税の募集に要する費用が5000億円を超える規模となっています。
2025年10月には、ポータルサイト事業者の手数料が増大していることや、ポイント目的でふるさと納税の寄附先が選ばれている実態など、本来のふるさと納税の目的から逸脱している状態を是正するためにポータルサイト独自のポイント付与が終了しました。
2026年10月からは更なる透明化を進めるために、地方団体が「1支払先あたり100万円以上」の募集費用について、その支払先・支払額・支払目的の公表が行われます。
(5)返礼品確認事務の効率化
令和6年度指定時で、返礼品等の確認件数は約100万件を超えていて、一部の地方団体からは確認事務の効率化や簡素化の要望が挙がっています。見直し前は確認事務に必要な書類の一部を提出不要とする規定はあるものの、適用されていません。
2026年10月からは、事務負担軽減・返礼品提供の円滑化のため、令和7年返礼品の事前確認で基準不適合等がなかった団体については、令和8年指定手続きから返礼品の事前確認を行わない方針に変わります。
返礼品の費用割合や控除上限はどう変わる?2026年10月以降の制度変更
●費用の割合が2.5%相当下がる
見直し前は、募集にかけられる費用の割合は寄附金額の最大5割まで認められていましたが、2026年10月以降は段階的に2.5%ずつ引き下げられて、2029年までに最大4割へ引き下げられます。
費用の制限が厳しくなることで、一部の返礼品では内容の見直しが行われる可能性があります。実際、ふるさとチョイス、さとふる、ふるなびなどのポータルサイトでは、9月中に終了となる返礼品の特集ページが設けられていました。
筆者も過去に寄附した先から以下のような書類が届きました。
<寄附金額改定のお知らせの例>
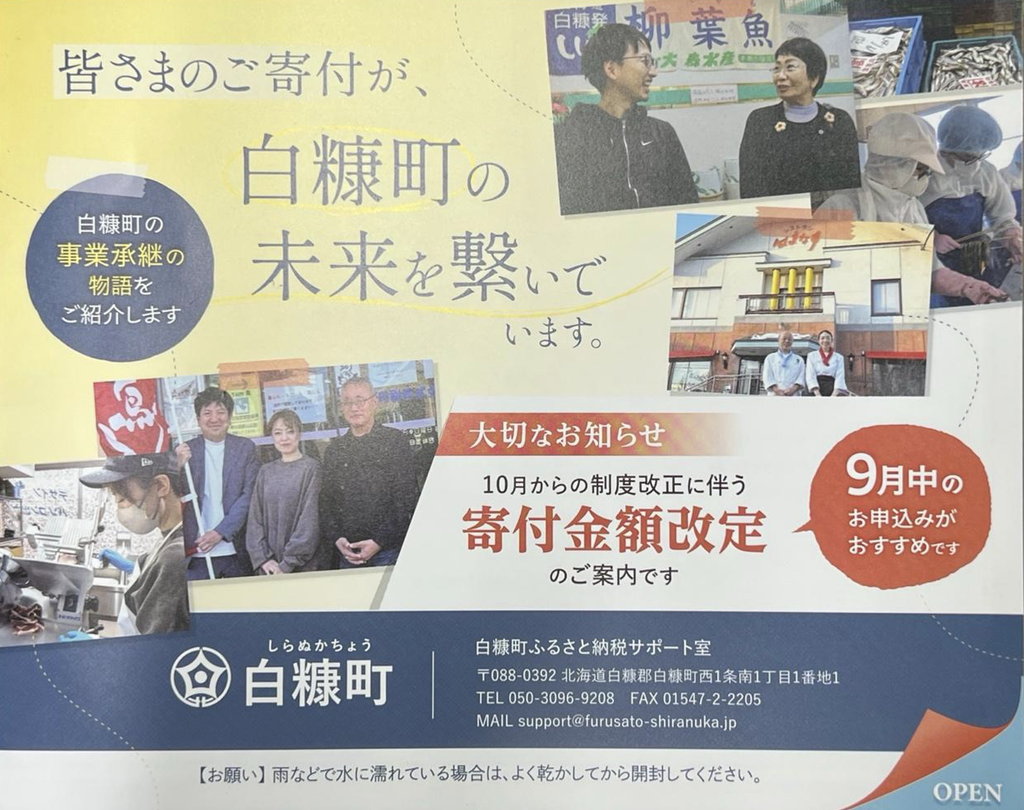
白糠町ふるさと納税サポート室からのお知らせより
●住民税控除額に上限設定
ふるさと納税の控除額には、上述のとおり、所得や家族構成に応じて上限が定められていますが、所得が高い人ほど控除額が多くなって高額の返礼品を受け取れるのは不公平だという指摘が長年ありました。
これを踏まえ、2027年の寄附分から、住民税の「特例控除額」に193万円の上限が設けられます。単身者の場合、給与収入が年間1億円程度で上限に達します。
返礼品が届くまでの流れは?寄附から確定申告・ワンストップ特例まで
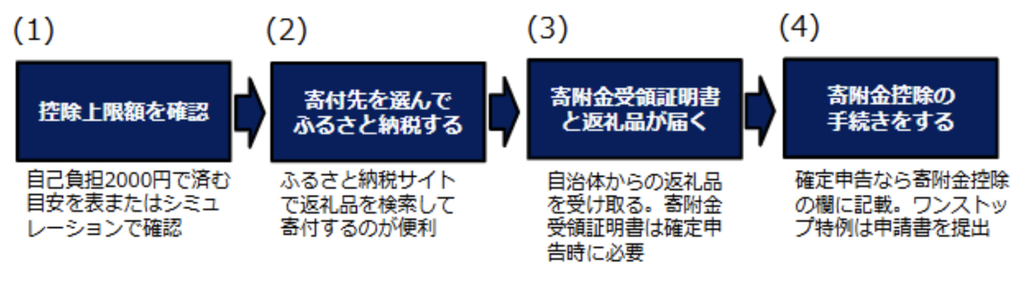
ふるさと納税で控除を受けるためには、確定申告をするか、ワンストップ特例制度(後述)を利用する必要があります。ふるさと納税の流れは、次のとおりです。
<ふるさと納税の確定申告の流れ>
作成:(株)Money&You
ふるさとチョイス、さとふる、ふるなび、楽天ふるさと納税などのポータルサイトを利用することで、寄附申し込みや返礼品選びがネットショッピングのような感覚でできるようになっています。
自己負担2000円で済む寄附金額をシミュレーションして確認した上で、寄附先を選びましょう。ポータルサイトの指示に従って進み、決済手段を選んで完了です。
寄附先や時期によって異なりますが、数週間から数ヶ月後には、「寄附金受領証明書」と返礼品が届きます。
ふるさと納税で支払った寄付金は「寄附金控除」の対象になります。寄附金控除を受けることで、所得税や住民税の控除が受けられます。寄附金控除を受ける手続きには、「確定申告」と「ワンストップ特例制度」があります。
●確定申告の流れ
確定申告の場合は、スマホやパソコンから国税庁の確定申告書等作成コーナーにアクセスし、画面の案内に沿って数値を入力していきます。
あらかじめ、マイナンバーカード、源泉徴収票、寄附金受領証明書または「寄附金控除に関する証明書」を手元に用意しておきましょう。寄附金控除に関する証明書は、ポータルサイト内で行なった年間寄附額を1枚にまとめて証明できる書類であり、ポータルサイトにて発行・ダウンロードできます。
確定申告書の提出方法は、e-Tax、郵送、窓口の3種類がありますが、e-Taxが便利です。原則24時間いつでもどこでも確定申告の手続きができます。e-Taxでは源泉徴収票や寄附金受領証明書などは提出不要です。ただし、提出が不要なだけであり、5年間は書類を保存することが求められますので、なくさないように大切に保管しましょう。
●ワンストップ特例制度の流れ
ワンストップ特例制度は、会社員・公務員など給与所得者が確定申告せずに寄附金控除が受けられる仕組み。ふるさと納税を行なったあと、各自治体に「寄附金税額控除に係る申告特例申請書」を郵送することで手続きが完了します。ふるさと納税サイトによってはオンラインでも手続きが可能です。
ワンストップ特例制度が利用できるのは、ふるさと納税の寄附先が5自治体以下である人です。医療費控除などの申請で確定申告を行う場合は、ワンストップ特例がなかったことにされ、確定申告でふるさと納税の寄附金控除の手続きをしなければ控除を受けられませんので注意が必要です。
返礼品以外にも節税はできる?iDeCoの掛金と所得控除
iDeCoは自分で拠出した掛金を運用して老後の「自分年金」を作り、その成果を60歳以降に受け取ることができる制度です。
iDeCoの掛金は最低月5000円からで、1000円単位で変更できます。毎月の掛金上限額は働き方や企業年金の有無により変わります。
2026年12月より、専業主婦(主夫)以外の掛金上限額が大きく引き上げられます。会社員の場合は「月2万円または2万3000円」→「月6万2000円」と一気に増加します。加入できる年齢も「65歳未満」から「70歳未満」に引き上げられます。
iDeCoで支払う掛金は、全額が「小規模企業共済等掛金控除」という所得控除の対象になるため、所得税や住民税を安くすることができます。
毎月2万円ずつ(年24万円)iDeCoで積み立てたとします。所得税率10%(住民税率は所得税率に関わらず一律10%)の場合、24万円×(10%+10%)=4万8000円の節税効果が得られます。これが20年続いたら総額96万円の節税に。
掛金がより多く出せたり、年収が高くて所得税率が高くなったり(最大で45%)すれば、iDeCoで節税できる金額もさらに多くなります。
加えて、NISAと同じく運用で得られた利益が全額非課税になりますので、効率よくお金を貯めたり増やしたりできます。
ただし、iDeCoは「積立時」「運用中」に税金がかからない代わりに「受取時」に税金がかかる「税金繰延の制度」になっています。ただ、資産全額に対して税率がかかるわけではなく、一時金で受け取るときには「退職所得控除」、年金で受け取るときには「公的年金等控除」を適用したあとの所得に課税する仕組みなので、税負担を減らせます。
返礼品に頼らない資産形成は?不動産投資の損益通算と他人資本
不動産投資では、購入した不動産を他の人や会社に貸し出すことで毎月家賃収入というキャッシュフローを得ることができます。
不動産投資は、損益通算を通じて税負担を減らす手段として知られています。
不動産投資による節税のポイントは、不動産所得が赤字となること。不動産所得は、給与所得など他の所得と合算して税額を計算する総合課税の対象ですが、赤字になれば、他の所得との損益通算が可能であり、課税所得を減らすことができます。その結果、所得税・住民税を減らすことに繋がります。
不動産を購入した年は、仲介手数料、登記費用、ローン関連手数料など多くの初期費用が発生しますが、すべて必要経費として計上できますので、不動産所得を赤字にしやすい傾向にあります。
しかし2年目以降はこうした初期費用がなくなり、不動産所得が黒字化しやすくなり、節税効果は無くなっていきます。損益通算を通じた節税は、あくまで一時的である点には注意が必要です。
経費に計上するためには不動産投資に関連するものと認められる必要がありますが、物件を現地に見に行く「現地調査」にかかる交通費、不動産セミナーの参加費、不動産関連の書籍代なども計上することができます。
不動産セミナーに参加して知り合った人と飲みに行くような場合でも、不動産の情報収集をしているということが証明できれば経費計上できます。不動産投資に直接関連する支出であることを示すためには、相手や目的を明確に記録しておくことが必要です。
経費計上に関するこういったテクニックを知っておくのも大切です。
ただ、不動産投資が節税に繋がるというのはあくまでもサブのメリットであり、メインのメリットは「他人資本で投資ができる(銀行の融資で購入し、入居者の家賃で返済していける)」ので手元資金を大きく減らさなくて済むことです。自分のお金だけで投資するよりも、大きな金額で運用でき、資産形成のスピードを高められる可能性があります。NISAやiDeCoとも並行して進められます。ただし、空室や金利上昇、物件価格の変動といったリスクもあるため、無理のない資金計画が前提です。
不動産投資ローンを借りて不動産投資を行うときには、ほとんどの場合、団体信用生命保険(団信)に加入します。団信は、ローンを返済している人が亡くなったり、高度障害状態になったりしたときにローンが完済される保険です。ローンの返済中にもしものことがあっても、遺族に借金のない物件を残せますし、遺族も不動産投資を継続することで、安定した家賃収入が得られます。このため、不動産投資は死亡保険の代わりの一つとして検討されることもあります。ただし、団信の保障内容や条件は金融機関・商品によって異なります。
返礼品のルールは見直しが続く?ふるさと納税も資産形成も早く取り組みたい理由
ふるさと納税は毎年のように見直され、返礼品や募集費用に関するルールは年々厳しくなる方向にあります。制度の内容を確認したうえで、早めに取り組むことが大切です。
資産形成にしても同じ。iDeCoは70歳未満(2026年12月から)までしか加入できません。不動産投資においても、ローンを借りられる年齢は限られていますし、良い物件に巡り会える可能性も時間が経つほど減っていきます。
それぞれの開始が遅ければ遅いほど、老後への備えが不十分になります。 これからの人生で今日が一番若い日です。長く続けるためにもいち早く行動しましょう!
参考リンク:
・総務省「ふるさと納税の指定基準の改正等について」
・国税庁「確定申告書等作成コーナー」
頼藤 太希(よりふじ・たいき)
経済評論家・マネーコンサルタント
Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。確定拠出年金制度の運用改善等に関する有識者懇談会構成員。慶應義塾大学経済学部卒業後、外資系生保のアフラックにて資産運用リスク管理業務に6年間従事。2015年に現会社を創業し現職へ。日本テレビ「カズレーザーと学ぶ。」、フジテレビ「サン!シャイン」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。ニュースメディア「Mocha」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「定年後ずっと困らないお金の話」(大和書房)など書籍120冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®)。1級FP技能士。日本証券アナリスト協会 認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。
X→ @yorifujitaiki
ふるさと納税の次は、資産づくり全体の視点です。税制や投資の手段を、判断軸から広げてみませんか。
- NISAだけで大丈夫?
収入を増やす手段として、NISAの位置づけを整理します。 - 資産の分散について考えよう
節税と運用を、分散という視点で整理します。 - 不動産投資が生命保険がわりに!
万一への備えと資産形成の両立を、リスクの視点から考えます。 - iDeCo(イデコ)と不動産投資で節税しながら将来に備えよう
節税の仕組みを、さらに具体的に確認します。