資産取り崩しは怖くない|老後を豊かにする出口戦略をFPが解説
老後のための資産形成が終わったあと、資産取り崩しの段階でお金を使えずにいる人が多いことをご存じでしょうか。内閣府のデータでは、65歳時点の資産は80歳になってもわずかしか減っていません。「資産がなくなったらどうしよう」という不安から、経験や健康、人間関係にお金を使う機会を逃しているとしたら、それはもったいないことです。本記事では、資産取り崩し期の考え方と、キャッシュフロー資産を確保しながら安心して資産を使い切るための出口戦略を、不動産投資という選択肢も交えて整理します。
資産取り崩しはなぜ進まない?老後資金を使えない人が多い理由
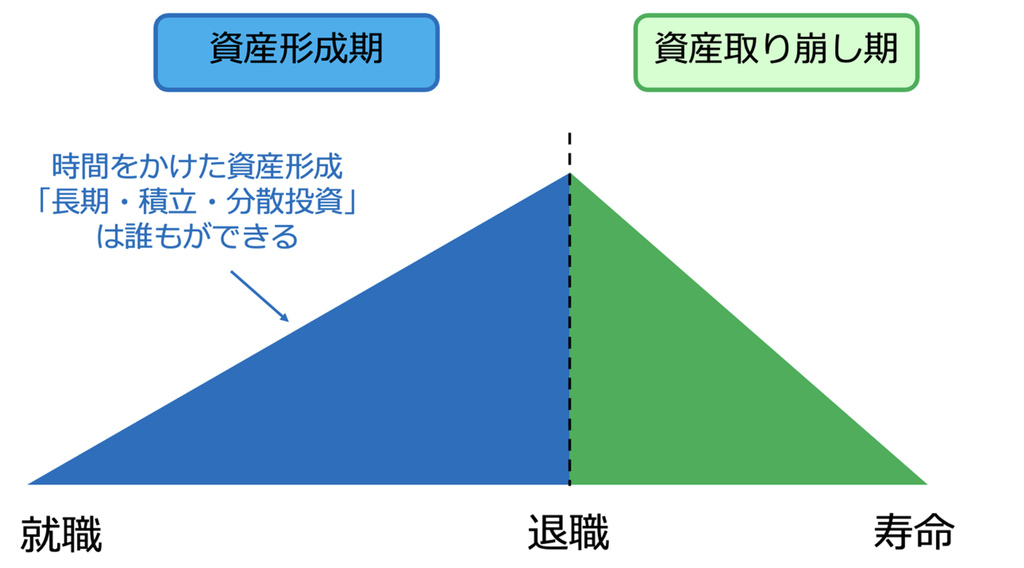
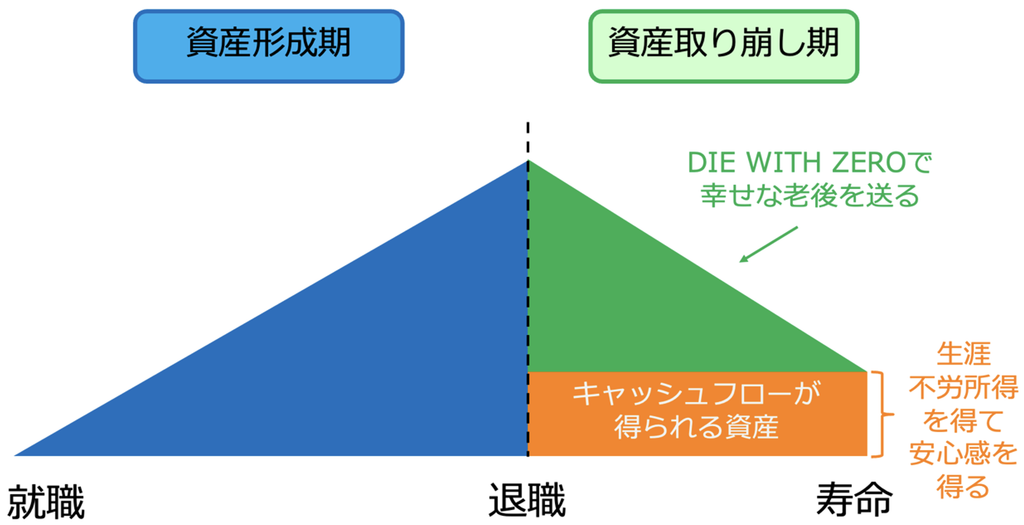
人生には、資産形成期と資産取り崩し期があります。
就職してから退職するまでが資産形成期で、資産が徐々に増えていきます。退職してから寿命を迎えるまでが資産取り崩し期で、退職するまでに用意した資産を活用しながら生活をするイメージです。
<資産形成期と資産取り崩し期>
(株)Money&You作成
資産形成期に資産形成をするのは正直簡単です。時間をかけながらまとまった資産を築きたいならば、長期・積立・分散投資にじっくりと取り組めばよいからです。NISAやiDeCoを活用すれば、節税効果も生かしてより効率よく資産が増やせるでしょう。
あくまでも過去データの分析結果ですが、「ウォール街のランダム・ウォーカー」(バートン・マルキール著)によれば、1950年以降のデータにおいて、長期投資を15年以上続けることで、元本割れの可能性をゼロに近づけることができると書かれています。
金融庁「つみたてNISA早わかりガイドブック」および「NISA早わかりガイドブック」の中で、1985年以降の期間で長期・積立・分散投資を20年続けると、元本割れしないという分析結果が公表されています。
しかし、お金はただ貯め込むだけでは意味がありません。私たちがこの先考えなくてはならないのは、「築いた資産をいつ使うか」。なかでも老後資金の使い方は重要です。お金は「使う」ことで初めて価値を生み出すものだからです。
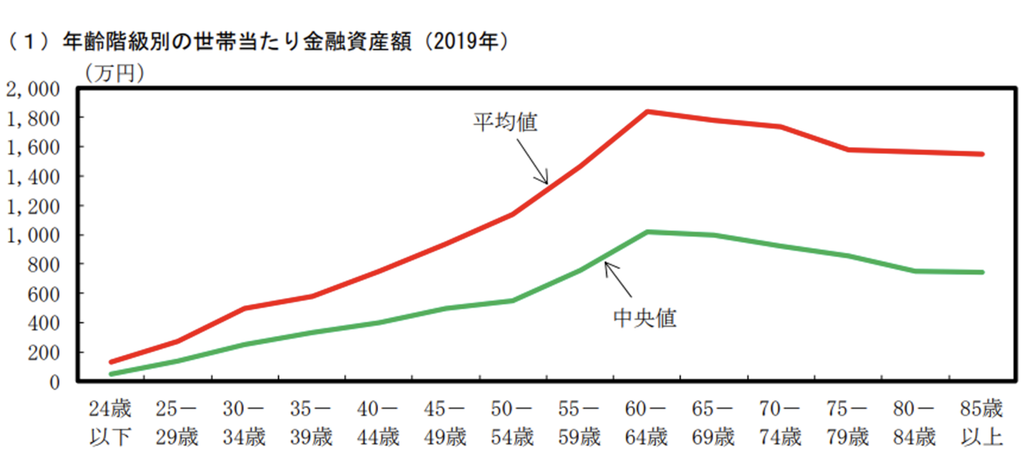
内閣府のデータで年齢階層別の資産の保有状況を見ると、老後資金を自分のために使えていない実態が浮かび上がります。
<年齢階層別の資産の保有状況>
参照:内閣府「令和6年度年次経済財政報告」より(株)Money&You作成
20代以降は歳を重ねるほど資産額が増え、60~64歳でピークを迎えます。65歳時点の平均値は1800万円、中央値は1000万円です。資産形成期には、着実に資産が築けている様子がわかります。
しかし65歳以降、資産取り崩し期に入っても資産額はあまり減っていません。80歳時点でもピーク時から1~2割程度しか減っていないことがわかります。
「お金を使わずに残す」という行為は、将来の不確実性に備えるための合理的な行動です。お金があれば「長生きしすぎてお金がなくなったらどうしよう」という不安に対処できます。お金があることで心の安定を得られることは事実です。
内閣府のデータは、老後資金をほとんど使わずに生活していること、極端にいえば老後資金を貯める必要がないことを示しているといえます。もちろん、心の安定を保つためにも、医療費と介護費がかかる場合に備えるためにも、一定金額の貯蓄はあった方がベターです。しかし、だからといって老後のために貯めてきたお金をほとんど使わず、人生で体験できたはずのことをしないままでいるのはもったいないと思いませんか。
老後に幸福度を高めるお金の使い道とは?経験・健康・人間関係・趣味
人生の目的は「富の最大化」を目指すことではなく「幸福の最大化」を目指すことです。
現役時代に貯めた資産を老後で使い切るのが、幸せに生きるための基本戦略。
幸せが長続きするお金の使い道には、次のようなものが考えられます。
●経験・思い出
人生をより豊かにするために、できるだけ自分のために使い切ったほうが人生の幸福度が高まる。これを説いたのが「貯金ゼロで死ぬ」をテーマにした書籍、『DIE WITH ZERO 人生が豊かになりすぎる究極のルール』(ビル・パーキンス著、ダイヤモンド社)です。
経験を楽しむ能力は年齢が上がるにつれて(特に45歳から急激に)低下します。これは、お金を使うことで得られる価値が年々低下することを意味します。
<年齢と活動能力の関係>
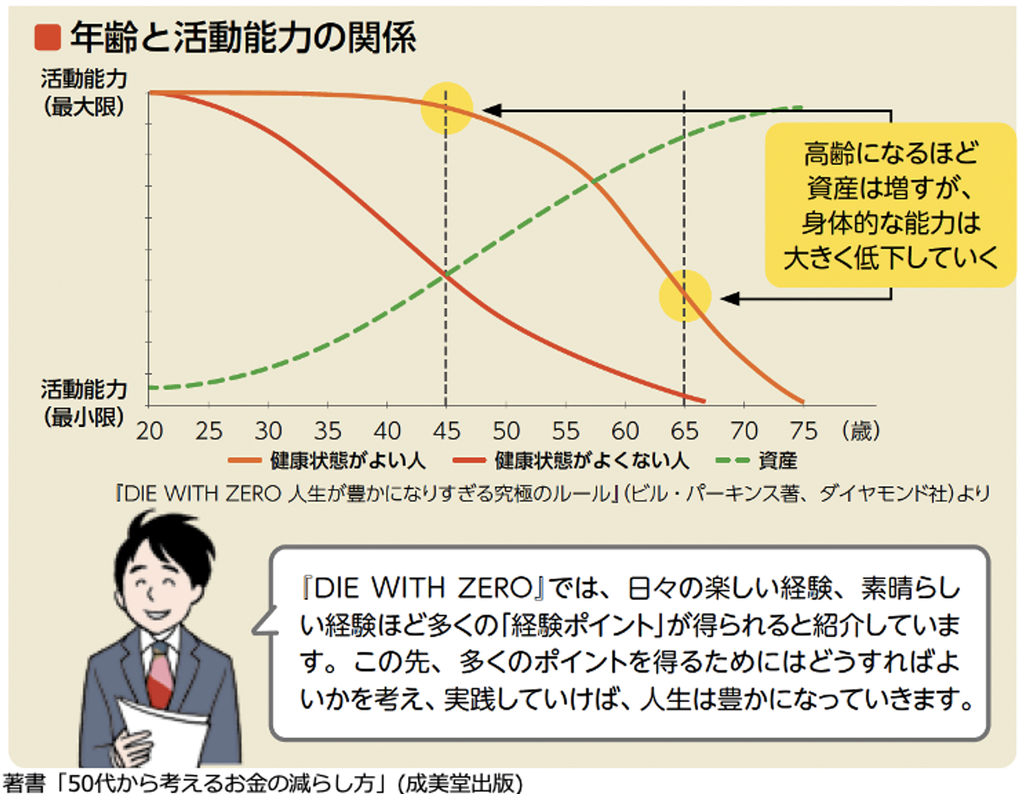
言い換えれば、これからの人生で今日が一番若い日であり、もっともお金を使う価値が高い日であるということです。
人生でもっとも大切なことは、思い出をたくさんつくることではないでしょうか。なぜなら、自分の人生の最後に残るものは、お金ではなく思い出だからです。
大切な家族や友人と過ごした日常や旅行など、人は思い出を通じて人生の出来事をいつでも振り返り、再度体験できます。そして、そこからいつでも幸せを得ることができます。思い出は生涯にわたって「幸せの配当」を与え続けてくれるのです。
●健康
上のグラフでは、健康状態がよくない人は経験を楽しむ能力が早いうちに減ってしまうことが示されています。
マーケティング会社のイプソスが30カ国を対象におこなった調査によると、最も大きな幸福をもたらすもののランキングの1位・2位が「身体的な健康とウェルビーイング」「精神的な健康とウェルビーイング」となっています。
健康ほど、経験を楽しむ能力に影響するものはありません。若いうちから健康に投資しましょう。重い病気を予防できれば、生涯医療費も抑えられます。そしてなにより、さまざまな経験をする時間を長く持つことができ、人生が豊かになります。
●良好な人間関係構築
米ハーバード大学が1938年から続けている「ハーバード成人発達研究」では、2,000人以上の幼年期から老年期までの生活状況や健康を調査し、50歳のときの人間関係の満足度が高い人ほど、精神的にも肉体的にも健康な80歳を迎えていることを示唆しています。
リクルートワークス研究所の調査結果によると、日本人の人間関係は家族と職場に集中しています。そして、人とのつながりが多いほど幸せを感じている割合が多く、突然会社を辞めることになっても希望の仕事につけると感じている人が多いと紹介しています。
もちろん、人間関係の質も重要です。人とのつながりを深めるために、たとえば一緒に出かけてみるなど、人間関係の向上に役立つことにお金を使うことで、家族や友人、職場の仲間との人間関係をともに深めることが理想です。
●趣味
人生100年時代のウェルビーイングをテーマに活動している「100年生活者研究所」(運営:博報堂)の調査結果によると、好きなことや続けていること(趣味)が4~6個ある人が最も幸せとのこと。生涯にわたって楽しめる趣味を見つけられると人生も充実するでしょう。
また、京都大学こころの未来研究センター(現在は「京都大学 人と社会の未来研究院」に改組)が行った調査によると、1年以内に文化・芸術の鑑賞をした人や、創作活動や演奏活動などを行った人は、行わなかった人に比べて幸福度に関わる指標が高かったとのこと。コンサートや美術作品、映画、歴史的な文化財といった文化的・芸術的なものに触れる機会にお金を使ってみることも、人生の幸福度を上げる要因のひとつとなるでしょう。
資産取り崩しの不安を減らすには?キャッシュフロー資産を残す考え方
資産取り崩し期に、築いた資産を全て取り崩して亡くなるのは難しいものがあります。寿命はもちろん、いつ大病をするか、ケガをするか、お金がいくらかかるかといったことがすべてわかっていれば、計画的に資産を取り崩すことができそうですが、それは誰にもわかりません。「資産がゼロになるかもしれない」という不安は絶対に消せません。
そこで、逆転の発想で、死ぬまで使わない資産額を先に決めて「心の安定資産」として保有しつつ、残りを使い切る戦略を提案したいと思います。
<キャッシュフローが得られる資産を残して取り崩す>
(株)Money&You作成
資産取り崩し期を迎えたら、資産のなかから一生涯取り崩さない金額を決めます。
一生涯取り崩さない金額部分は、現預金だとお金をほとんど生み出さないので、キャッシュフローが得られる資産で保有します。
現役世代の中には、貯蓄がない中でも生活満足度を下げずに生活できている人が多くいます。その要因は、毎月安定したキャッシュフローである「給与」という存在があるからです。キャッシュフローが得られる資産を確保しておけば、安心して残りの資産も取り崩せるのではないでしょうか。
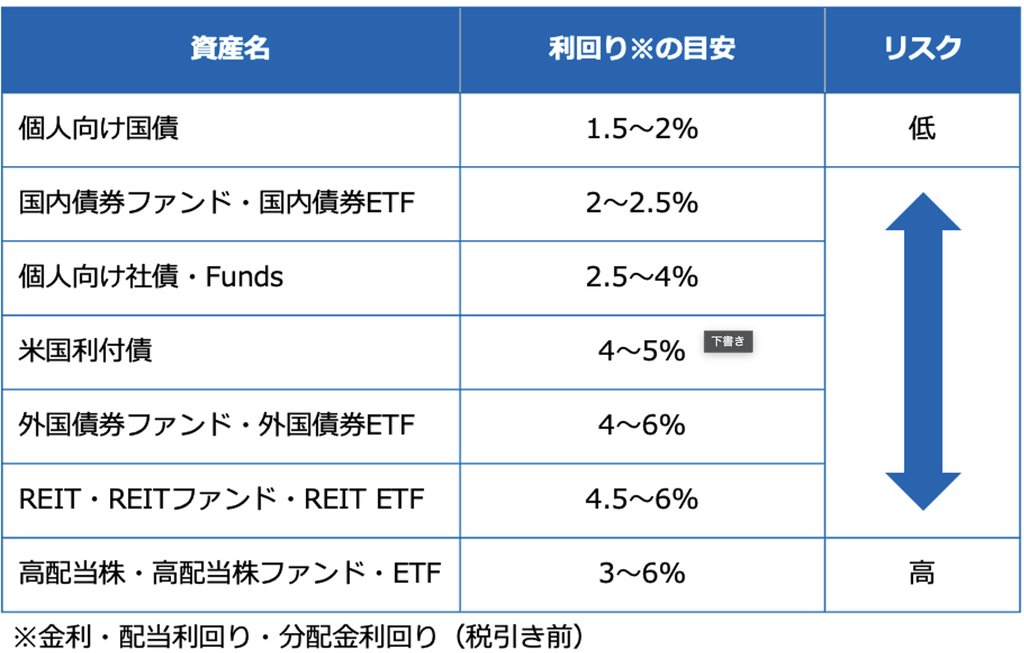
キャッシュフローが得られる金融資産は、次の通りです。
<キャッシュフローが得られる金融資産>
(株)Money&You作成
これらの資産からは、生涯にわたって定期的に配当金・分配金・利息といった不労所得を得られますので、「お金がなくなったらどうしよう」という心理的な負担も減ります。年金ももらえるので、老後の収入が安定します。
もちろん、いざとなればキャッシュフロー資産を売却することもできます。まとまった資金を用意しなくてはならない場合には、選択肢になるでしょう。
不動産投資はなぜ老後の資産取り崩しに向いているのか
キャッシュフローが得られる資産にはもうひとつ、不動産があります。購入した不動産を貸すことで賃料を得る投資を不動産投資といいます。
不動産投資の最大のメリットは「他人資本」で投資ができること。不動産投資ローンは、自分の信用力を活用して融資を受けて投資ができます。自分のお金で投資するよりも、10馬力・20馬力になって資産形成ができるのが大きく、資産形成のスピードも増します。ローン返済が終わった不動産があれば、それを担保に借り入れも可能で新たな物件に追加で投資するという方法を取ることもできます。
不動産投資のキャッシュフローである賃料は毎月得られます。年12回安定したキャッシュフローが得られますので、資産の取り崩しもしやすくなります。家賃は大きく下がったりすぐになくなったりする可能性が低いのもメリットです。
インフレも不動産投資にはメリットです。不動産も実物資産(モノ)ですので、インフレに合わせて物件価格・家賃が値上がりします。
不動産投資は、ローンの返済中は家計の助けになりません。不動産投資のローンの返済は、得られた賃料収入で行うためです。キャッシュフローはほとんどなく、よくてもわずかにプラスになる程度です。しかし、ローンの返済が終われば、家賃収入が丸ごと収入となります。そのタイミングは概ね、老後の資産取り崩し期です。
不動産は亡くなるまで保有を続けていたとしても、相続税対策として有効です。不動産の所有者が亡くなったあと、遺族がその不動産を相続するとき、相続税を計算する基準となる「相続税評価額」が金融資産で相続した場合よりもグッと抑えられるためです。
不動産投資は死亡保険の代わりにもなります。ローンを借りて不動産投資を行うときには、ほとんどの場合、団体信用生命保険(団信)に加入するからです。
団信は、ローンを返済している人が亡くなったり、高度障害状態になったりしたときにローンが完済されて、以後のローンの支払いがゼロになる保険です。ローンの返済中にもしものことがあっても、遺族にローンのない物件を残せますし、遺族も不動産投資を続けることで、安定した家賃収入を得られます。
資産取り崩しの結論、大切なのは「残す」より「豊かにする」こと
資産形成期に資産形成に取り組み、資産取り崩し期を迎えることは大切です。しかし、より大切なのは、資産を残すことではなく「人生を豊かにする」ことです。資産取り崩し期にキャッシュフロー資産を残して残りを取り崩せるよう、今のうちから出口戦略を意識して資産形成をすることが重要です。富の最大化を目指すのではなく、人生の幸福度の最大化を目指すために、出口戦略を踏まえた資産形成に取り組むことをおすすめします。
頼藤 太希(よりふじ・たいき)
経済評論家・マネーコンサルタント
Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。確定拠出年金制度の運用改善等に関する有識者懇談会構成員。慶應義塾大学経済学部卒業後、外資系生保のアフラックにて資産運用リスク管理業務に6年間従事。2015年に現会社を創業し現職へ。日本テレビ「カズレーザーと学ぶ。」、フジテレビ「サン!シャイン」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。ニュースメディア「Mocha」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「定年後ずっと困らないお金の話」(大和書房)など書籍120冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®)。1級FP技能士。日本証券アナリスト協会 認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。
X→ @yorifujitaiki
資産の取り崩し方を理解したら、次はより具体的な資産形成の選択肢についても考えてみましょう。
- 不動産投資が生命保険がわりに!
→団体信用生命保険(団信)の仕組みなど、本記事で触れた保障面をさらに詳しく解説しています。 - 資産の分散について考えよう
→キャッシュフロー資産をどう組み合わせるか、分散の視点から整理しています。 - iDeCo(イデコ)と不動産投資で節税しながら将来に備えよう
→資産形成期のうちから出口を見据えた節税策について解説しています。 - NISAだけで大丈夫?
→キャッシュフロー資産としてのNISAの位置づけを、あらためて確認できます。