所得控除の取りこぼしに注意。年末調整と確定申告、何が違うのか
年末調整の書類を「よくわからないから」と適当に済ませていないだろうか。会社員・公務員の多くは、年末調整さえ済ませれば税金の手続きは終わりだと思いがちだ。しかし所得控除の中には、年末調整では手続きできず確定申告が必要なものがある。この違いを知らずに過ごすと、本来受けられるはずの控除を取りこぼし、納めすぎた税金がそのままになってしまう。年末調整と確定申告、それぞれの役割と対象範囲を正しく理解することが、手取りを守る第一歩になる。
年末調整とは?会社が税額を計算するしくみ
年末調整をひとことでいうと、「勤務先が正しい税額を計算するしくみ」です。
会社員・公務員が毎月の給与から天引きで納めている所得税は、概算の金額です。所得税は「1月1日~12月31日の1年間の所得に対してかかる税金」。1年間の給与収入がいくらかがわからないと正しい金額がわからないので、毎月概算の金額を納めています。そうして、1年間の給与収入が確定する年末に年末調整を行い、正しい所得税の金額を算出します。
会社員・公務員は、住民税も毎月の給与から天引きで納めています。住民税には所得割と均等割の2種類があります。所得割は、前年1年間の所得に応じて計算された税額を翌年6月から翌々年の5月まで1年かけて支払うしくみですので、年末調整することで正しい住民税の金額が算出できるようになります。
なお、均等割は一律で5000円(森林環境税1000円を含む)です。
勤務先によって年末調整の細かなスケジュールは多少異なりますが、おおむね毎年10月〜11月ごろに勤務先から「扶養控除等申告書」や「保険料控除申告書」などの書類が配布されます。このころ、生命保険や地震保険など、加入している保険の控除証明書や、iDeCoなどの掛金の証明書も届きますので、なくさないようにしましょう。
11月〜12月上旬までに、申告書に必要事項を記載して会社に提出します。控除証明書などがある場合には、一緒に提出します。
提出した書類をもとに勤務先が正しい税額を計算して、所得税の過不足を精算します。多くの場合は12月(または翌年1月)の給与で納めすぎていた所得税が還付されます。なお、所得税が不足している場合は徴収されます。
年末調整と確定申告、何が違う?対象者と時期の比較
所得税額を決める手続きには、確定申告もあります。確定申告は、主に個人事業主やフリーランスなど、会社で働いていない方の所得税額を決める手続きです。
年末調整と違って、確定申告は自分で行います。例年、2月16日〜3月15日が確定申告期間ですので、この間に手続きを行います。今はスマホで確定申告することも可能。いつでもどこでも手続きできます。会社で働いていなければ年末調整もありませんので、年末調整の代わりに確定申告をすると考えるとわかりやすいでしょう。
<年末調整と確定申告の違い>
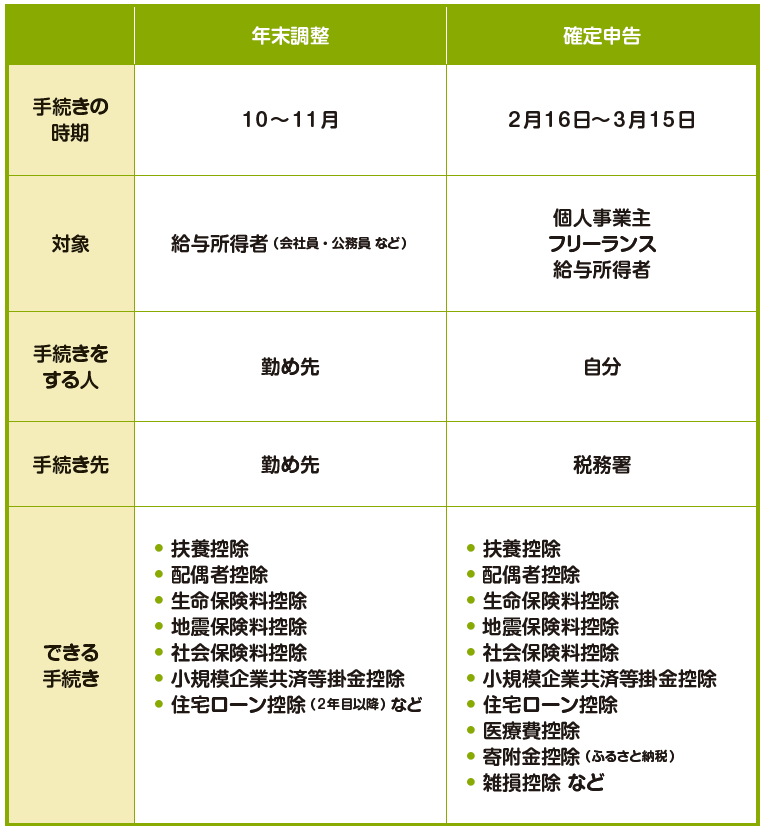
著書「1日1分読むだけで身につくお金大全100改訂版」(自由国民社)より
ただ、会社員・公務員であっても確定申告が必要な人や、確定申告をしたほうがいい人がいます。
●確定申告が必要な人
そもそも年末調整では手続きができないなどの理由で、確定申告が必要な人がいます。具体的には、次のような人が該当します。
- 給与収入が2000万円を超えている人
- 1カ所の会社から給与をもらい、そのほかに20万円を超える所得(給与所得、退職所得を除く)がある人
- 2カ所以上の会社から給与をもらっている人
- 年の途中で退職し、年末までに再就職していない人
- 災害にあい、災害減免法による源泉徴収の猶予・還付を受けている人
●確定申告をしたほうがいい人
年末調整だけでも税金関連の手続きは一応完結するものの、確定申告をしたほうがいい人もいます。たとえば、次のような人は確定申告をすることで所得控除・税額控除を受けることができ、税金を減らすことができます。
- 家族全員分の医療費が年間10万円(所得年額が200万円未満の場合は所得の5%)を超えた人(医療費控除)
- 健康診断や予防接種などを受けていて、対象の市販薬を年間で1万2000円超(上限8万8000円)購入した人(医療費控除の特例「セルフメディケーション税制」)
- 地方公共団体やNPO法人などに対して寄附をした人(寄附金控除)
- 自然災害や盗難等により、資産に損害を受けた人(雑損控除)
- 住宅ローンを組んで1年目(住宅ローン控除)
所得控除は、税金の計算のもととなる「課税所得」を減らせる控除です。課税所得が減れば、その分税金も少なくなります。所得控除は全部で16種類あり、年末調整で手続きできる所得控除も多くあります。しかし、上に挙げた医療費控除(セルフメディケーション税制)・寄附金控除・雑損控除は年末調整で手続きできないので、利用したいならば確定申告が必要です。
税額控除は、所得税や住民税の金額を直接差し引くことのできる控除です。自分で住む家を購入・リフォームするために住宅ローンを借りた人が利用できる住宅ローン控除(住宅ローン減税)がその代表。住宅ローン控除を受けるには、1年目のみ確定申告が必要です。2年目からは年末調整で手続きができます。
年末調整で見落としがちな所得控除・6つのチェックポイント
年末調整の申告書には、自分や扶養する家族の情報、保険料の金額を記載します。基本的には、案内に沿って手続きをすればよいのですが、以下のような控除は忘れやすいので要注意。申告書を作る前に、自分がその控除を受けられるかを確認しましょう。
●配偶者が産休・育休を取得した(配偶者控除・配偶者特別控除)
配偶者を扶養していると受けられる配偶者控除・配偶者特別控除は、共働き世帯の場合、お互いに一定の収入がある場合が多いので適用されません。しかし、夫または妻が産休・育休を取得した場合、相手方の収入が少なくなることで配偶者控除や配偶者特別控除の対象になる場合があります。
●同居していない父母・祖父母がいる(扶養控除)
16歳以上の生計を一にしている扶養親族(配偶者を除く)がいる場合には「扶養控除」の対象になります。
同居している扶養親族の手続きは忘れないのですが、同居していなくても、仕送りをしているなど、生計を一にしていると認められれば同居していない父、母、祖父、祖母なども扶養控除の対象となります。
●年収が850万円を超えた(所得金額調整控除)
年収850万円超で、「本人が特別障害者」「年齢23歳未満の子などを扶養している」「特別障害者である同一生計配偶者か、扶養親族がいる」のどれかの要件を満たす場合に受けられる控除が所得金額調整控除です。
所得金額調整控除で控除できる金額は「(給与などの収入金額-850万円)×10%」で計算します。「給与などの収入金額」が1000万円を超える場合は1000万円で計算しますので、所得金額調整控除の控除額は最大で15万円です。
所得金額調整控除は、夫婦どちらも要件を満たしている場合には夫と妻それぞれで適用できます。要件を満たしているならば、2人とも手続きしましょう。
●子どもの国民年金保険料を支払った(社会保険料控除)
子どもが20歳になったら国民年金に加入し、国民年金保険料を納付しなくてはなりません。この国民年金保険料は、親が代わりに支払うこともできます。国民年金保険料を納めてあげれば、子どもの将来の年金を増やせます。さらに支払った国民年金保険料は社会保険料控除の対象。手続きすることで親の税金を減らせます。
●iDeCoに加入している(小規模企業共済等掛金控除)
iDeCo(イデコ・個人型確定拠出年金)に加入している場合、掛金全額が小規模企業共済等掛金控除という所得控除の対象になります。しかし、iDeCoに加入すれば自動的に所得控除が適用されるわけではありません。手続きしないと、所得税や翌年の住民税は安くなりません。
毎年10月頃に届く「小規模企業共済等掛金払込証明書」の内容を「給与所得者の保険料控除申告書」に記載して、一緒に提出しましょう。
●生命保険に加入している(生命保険料控除)
生命保険に加入して、生命保険料を支払った場合には、生命保険料控除が受けられます。
加入している生命保険が2011年までの「旧契約」の場合は最大で所得税10万円・住民税7万円、2012年以降の「新契約」の場合は最大で所得税12万円・住民税7万円が上限です。
新契約の場合は各区分で年8万円、旧契約の場合は各区分で年10万円以上の保険料を支払っていれば、その区分の控除額の上限に達します。 こちらも、各保険の控除証明書の内容を「給与所得者の保険料控除申告書」に記載して提出します。
2026年(令和8年)分の所得税については特例があります。23歳未満の扶養している親族がいる場合、3種類ある生命保険料控除のうち「一般生命保険料控除」の控除額が2万円上乗せされ、最大6万円となります。2026年分限りですが、定期保険や終身保険などに加入している場合、控除額が多くなります。
ただし、一般生命保険料控除が2万円増えても、3種類の生命保険料控除の控除額の合計は「12万円」のままです。3種類の生命保険料控除を利用し、すでに12万円控除している場合には、これ以上控除額は増えません。
所得控除を使い切ったら、そのお金をどう資産形成に活かすか
1年に一度の年末調整・確定申告をしっかり行うことで、税金を減らし、手取りを増やせる可能性があります。そもそも所得控除は、個人の事情を考慮して税額の負担を調整するための控除ですので、利用できる控除があるならもれなく利用しましょう。税額控除も税額を直接減らす効果の高い控除ですから、利用できるなら必ず利用したほうがよいでしょう。
税額が減り、手取りが増えたからといって、そのお金を無駄遣いしてしまっては本末転倒です。手取りが増えた分のお金でiDeCo・NISA・不動産投資などを活用して資産形成することで、お金を堅実に増やせる可能性が高くなります。
年末調整をきっかけに、税金や資産形成についてぜひ考えてみてくださいね。
執筆:高山 一恵(たかやま かずえ)
(株)Money&You取締役/ファイナンシャルプランナー
(株)Money&You取締役。中央大学商学部客員講師。一般社団法人不動産投資コンサルティング協会理事。慶應義塾大学文学部卒業。2005年に女性向けFPオフィス、(株)エフピーウーマンを設立。10年間取締役を務めたのち、現職へ。NHK「日曜討論」「クローズアップ現代」などテレビ・ラジオ出演多数。ニュースメディア「Mocha(モカ)」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「マンガと図解 はじめての資産運用」(宝島社)など書籍110冊、累計200万部超。ファイナンシャルプランナー(CFP®)。1級ファイナンシャル・プランニング技能士。
X(旧Twitter)→@takayamakazue