円高・円安は家計にどう影響する?資産分散で備える考え方
ニュースで円高・円安と聞いても、自分の暮らしや資産にどう関わるのか分からず、不安になる方は多いのではないでしょうか。日本はエネルギーや食料の多くを輸入に頼っており、2026年4月には1ドル160円を超える円安から為替介入とみられる動きもありました。ただし為替の先行きはプロでも正確に当てられず、相場に合わせて売買を繰り返すと、資産づくりの軸がぶれる可能性があります。本記事では、円高・円安が家計・海外旅行・資産運用に与える影響を整理し、資産分散と「使う目的・時期」で備える判断軸を解説します。
円高・円安とは?円の価値が上下する仕組みと相場が決まる理由
そもそも円高・円安とは「外国の通貨(ドル)などからみて、円の価値が高くなったか安くなったか」を表す言葉です。
1ドル=100円の場合、1ドルの商品を購入するために100円が必要となります。しかし、1ドル=80円になれば、同じ商品を80円で購入できます。1ドル=100円と比べると20円安く商品が購入できることになります。円の価値がドルに比べて上がったことを、「円高になった」といいます。
反対に1ドル=110円になると、当初の1ドル=100円に比べて、110円支払わないと同じ商品を購入することができません。つまり、ドルに対して円の価値が下がったということになり「円安になった」といいます。
価値が上がったり下がったりする通貨の相場は、モノやサービスと同じく、買いたいという需要と売りたいという供給のバランスで決まります。円を欲しがる人が多ければ円高となり、円よりもドルを欲しがる人が多くなると円安となります。
円高・円安は家計にどう影響する?食料品・電気代・ガソリン代の変化
円高のとき家計はどうなる?
資源エネルギー庁の資料によると、日本のエネルギー自給率は16.4%(2024年度)。また、農林水産省が公表しているカロリーベースの食料自給率は37%(2025年度)しかありません。残りは海外からの輸入に頼っています。
ですから例えば、1ドル100円が1ドル80円の円高になれば、輸入する食料品やエネルギーの価格が下がるので、物価が落ち着きやすくなります。
つまり、買い物をする側にとっては「お得」に買い物がしやすい状況になります。
円安のとき家計はどうなる?
一方、円安は、多くの家庭にとって「生活費」が上がる方向に働きます。上記でお伝えしたように日本は食料品やエネルギーの多くを海外から輸入しているため、例えば、1ドル100円が1ドル120円の円安になれば、輸入する食料品やエネルギーの価格が上がります。
<値上がりしやすいもの>
食料品:小麦(パン・麺類)、大豆(豆腐・しょうゆ)、食用油、牛肉、コーヒー豆など。家畜のエサも輸入が多いため、肉・卵・牛乳にも影響します。
電気代・ガス代:発電に使う天然ガスや石油の多くは輸入品です。少し時間をおいて、毎月の料金に反映されます。
ガソリン・灯油:原油はほぼ輸入に頼っているため、車や暖房などのコストが上がります。
輸入品・家電:スマートフォン、海外ブランドの服や化粧品、ワインなどの価格が上がります。
円安で物価が上がっている時には通信費、保険、サブスク代など定期的にかかる固定費の見直しなどを行い、家計を改善する努力が必要です。一方、円高の時には家計に余裕ができた分を貯蓄に回したり、家電やスマートフォンなど、高額な商品の買い替えをしたりする良いタイミングといえます。
円高・円安で海外旅行はどちらがお得?100ドルの夕食で比べる差
日々の家計の他にも為替の影響を実感しやすいのが「海外旅行」といえます
円高のとき海外旅行はどうなる?
円高は海外旅行や海外の体験をお得に楽しめるチャンスです。
航空券(燃油サーチャージ含む)、ホテル代、現地での食事や買い物が割安になり、海外旅行・留学に行きやすくなります。
円安のとき海外旅行はどうなる?
一方、円安の場合は、海外旅行代は高くなり、気楽に海外旅行に行けなくなります。
航空券(燃油サーチャージ含む)、ホテル代、現地での食事や買い物が割高になり、海外旅行・留学に行きにくくなります。
例えば、海外旅行に行き、現地で100ドルの夕食を食べるとします。1ドル100円なら1万円、1ドル150円なら1万5,000円となります。料理の内容も値段(100ドル)も同じなのに、5,000円も多く支払うことになるわけです。
この差は旅行のあらゆる場面で積み重なります。さらに、海外では物価そのものが上がっている国も多く、円安と重なると、より高く感じやすくなるでしょう。
円高の時期は海外旅行を、円安の時期は国内旅行をと柔軟に楽しみ方を切り替えるのも一つの考え方です。
円高・円安は投資資産にどう影響する?外貨建て資産と輸出入企業
預貯金や株、投資信託などでお金を貯めたり、増やしたりしている人も多いと思いますが、各金融商品も為替の影響を受けます。
円高の時、投資資産はどうなる?
・円高になると輸入企業にプラスに働きます。それまで1ドル100円で仕入れていたものが、1ドル80円で仕入れることができるので、コストが下がった分、利益を得やすくなり、資源やエネルギー、食料などを海外から輸入している輸入企業の業績が良くなる傾向があります。
・海外株式や、それに投資する投資信託 、外貨預金など、外貨建ての資産の円換算額は目減りします。
例えば、1株100ドルの米国株を1株持っている場合を考えてみましょう。株価は100ドルのままだとします。1ドル140円の時は円に換算すると、1万4,000円です。円高になり1ドル120円になると、円に換算すると1万2,000円になってしまいます。
円安の時、投資資産はどうなる?
・円安になると、輸出企業にプラスに働きます。例えば、それまで1ドル100円で売っていたものが、1ドル120円で売れるので、自動車メーカーなどの輸出企業は、海外で稼いだ外貨を円に転換した際の売上が増えるため、業績が良くなります。また、海外から見た時には、日本製の製品は安く手に入れられることになり、海外での価格競争に強くなるため、追い風になります。日本には輸出企業が多いため、円安が有利と言われることもあります。大手企業になると、為替レートが1円、円安に動いただけで何十億円もの利益の差が生まれることもあります。
海外株式や、それに投資する投資信託、外貨預金など、外貨建ての資産の円換算額は増えます。
上記の1株100ドルの米国株を1株持っている場合で考えてみましょう。株価は100ドルのままだとします。1ドル140円の時は円に換算すると、1万4,000円です。円安になり1ドル160円になると、円に換算すると1万6,000円になります。
円高・円安に振り回されない資産分散とは?積立・長期・国内不動産の位置づけ
投資初心者の場合、為替が円高になったり、円安になったりすると焦ってしまって予定外に資産を売ったり、買ったりしてしまうこともあるでしょう。為替が変動するたびに、資産を売ったり買ったりして右往左往していては安定して資産を築くことはできません。
為替の先行きはプロでも正確に当てることはできません。だからこそ初心者は為替がどうなるのかを予想するというよりも為替の影響を小さくする工夫をして資産運用を続けることが大切です。
・積立で時間分散する
毎月一定額を買い続けると、円安の時は少なく、円高のときは多く買えます。購入タイミングを分けることで、為替の影響が平均化されます。
・長期で持つ
為替は上がったり下がったりを繰り返します。10年、20年と持つほど、株式そのものの成長が成果の中心になりやすくなります。
・資産を分散する
海外資産だけでなく、国内株式や預金、不動産などと組み合わせると、為替が大きく動いても資産全体へのダメージを小さくできます。
分散の選択肢として見落とされがちなのが、国内の不動産投資です。国内の賃貸物件は家賃収入も物件価格も円建てで、為替の変動に直接の影響を受けにくいといえます。また、インフレ時には物件価格が上がったり、家賃も上昇しやすかったりする傾向にあるなど、「実物資産」であることのメリットもあります。
とはいえ、為替の影響を受けないわけではありません。円安の時は海外投資家から見て日本の不動産が割安になります。そのため、都心部を中心に買いが入るなど価格の押し上げ要因になったり、輸入資材が値上がりし、新築の建築コストが上がったりします。
円高の時はその逆です。
円安に強い外貨建ての株式・投資信託、円高に強い円の預貯金、インフレに強い国内株式、インフレに強く為替の影響を受けにくい国内不動産を組み合わせることで、為替が円高、円安どちらの方向にいったとしても資産全体へのダメージを小さくすることができます。
図表 円高・円安と資産の関係
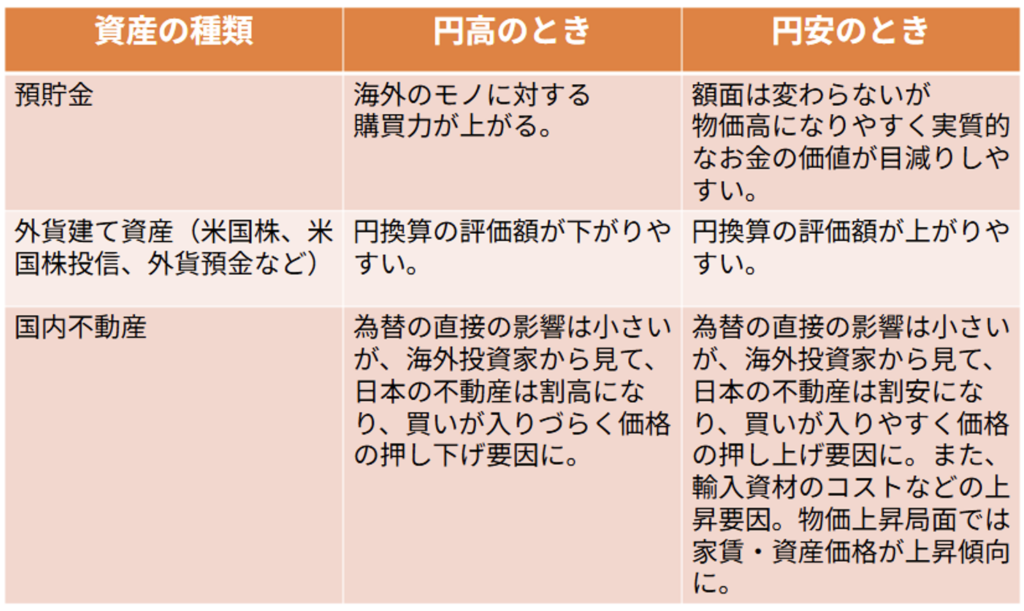
最近は円安傾向が強かったため、政府・日銀による為替の介入がありました。為替の介入とは、為替相場の急激な変動を抑えて安定化を図るため、政府と日銀が外国為替市場で通貨の売買を行うことです。
4月に1ドル160円を超えた円安になった時に為替介入と見られる動きにより1日の間で5円以上為替の急変動が起き、急激に円高になりました。こうしたニュースのたび、「資産を売る、買う」といったことを繰り返すと、投資の軸が相場に振り回されてしまいます。長期の運用では、為替の動きを気にするよりも、自分の資産がどの資産にどれくらい投資されていて偏りがないかを確認することがとても大切です。
きちんと資産を分散していれば、為替介入で為替が大きく変動しても、慌てることなく、淡々と資産運用を継続していけば大丈夫です。
円高・円安に備えるには?使う目的・時期でお金を分けて持つ考え方
上記で為替に振り回されずに資産運用を続けるポイントをお伝えしましたが、合わせて心がけたいことは、お金を「いつ・何に使うか」で分けてそれぞれに適した資産で持つことです。
例えば3年後に住宅購入を予定している人が、その頭金まで外貨建て資産で持っていると、必要なタイミングで円高、株安が重なり、想定より資金が減ってしまう恐れがあります。反対に老後まで使わないお金を全て円の預金で持っていると、円安やインフレで実質的なお金の価値が目減りしていきます。
一方、使う目的、時期に適した資産を持っていれば、為替が変動しても慌てることはありません。
一度、自分の資産をどのような形でどれくらい持っているのかを書き出してみましょう。その上で、お金を使う目的や時期に分け、適切な資産で準備しているか確認してみましょう。 為替は誰にも正確に予想できません。だからこそ、どちらに動いても大丈夫なように、準備しておくことで日常の安心につながるでしょう。
参考リンク:
- 農林水産省:「令和7年度 食料自給率」
- 資源エネルギー庁:「令和6年度(2024年度)エネルギー需給実績」
執筆:高山 一恵(たかやま かずえ)
(株)Money&You取締役/ファイナンシャルプランナー
中央大学商学部客員講師。一般社団法人不動産投資コンサルティング協会理事。慶應義塾大学文学部卒業。2005年に女性向けFPオフィス、(株)エフピーウーマンを設立。10年間取締役を務めたのち、現職へ。NHK「日曜討論」「クローズアップ現代」などテレビ・ラジオ出演多数。ニュースメディア「Mocha(モカ)」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「マンガと図解 はじめての資産運用」(宝島社)など書籍120冊、累計200万部超。ファイナンシャルプランナー(CFP®)。1級ファイナンシャル・プランニング技能士。
X(旧Twitter)→@takayamakazue
為替の動きに左右されにくい資産の持ち方を考えたら、次は国内外の資産の組み合わせ方を整理してみませんか。
- 資産の分散について考えよう
→ 為替の影響を受けにくい資産の組み合わせを、分散の視点から整理する手がかりになります。 - 不動産投資が生命保険がわりに!
→ 円建ての実物資産を、万一への備えの選択肢として捉える視点を紹介します。 - iDeCo(イデコ)と不動産投資で節税しながら将来に備えよう
→ 目的や時期に合わせて、制度を使った備え方を考えるきっかけになります。 - NISAだけで大丈夫?
→ 外貨建て資産を含む投資信託の持ち方を、制度とあわせて見直す視点を学べます。