変動10年と固定5年はどっち?個人向け国債を目的で選ぶ視点
金利が上がるなか、個人向け国債は変動10年と固定5年のどちらを選ぶべきか迷う方は多いのではないでしょうか。2026年9月に日銀が政策金利を1.25%へ引き上げ、11月発行分の利率は固定5年が2.39%、変動10年が2.05%と、どちらも2%を超えています。ただし利率の高さだけで選ぶと、お金を置く期間や中途換金のルールを見落とす可能性があります。さらに、元本が守られても物価が上がれば、同じお金で買えるものは減りかねません。本記事では、100万円の試算をもとに選び方の判断軸を整理し、インフレとの付き合い方まで考えます。
個人向け国債とは?変動10年・固定5年・固定3年の3タイプと中途換金の仕組み
債券は、国、地方自治体、企業などがお金を借りるために発行する有価証券です。
お金の貸し手である投資家は一定期間お金を貸し付け、貸している間は定期的に利息を受け取れます。
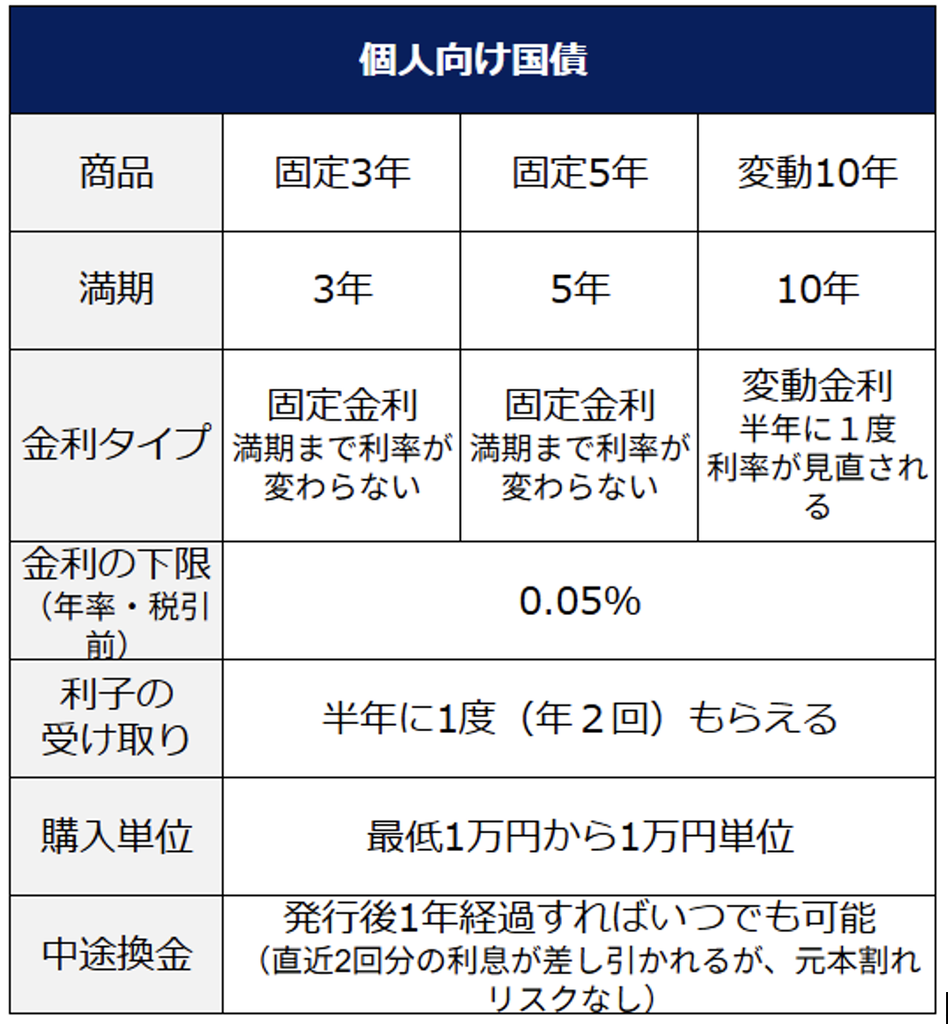
国が発行している債券を国債と呼びますが、国債の中で個人でも買いやすくした商品が「個人向け国債」です。「固定3年」「固定5年」「変動10年」の3つのタイプがあります。年数は、お金を貸す期間(=満期になるまでの期間)のことです。
<個人向け国債の3つのタイプ>
(株)Money&You作成
個人向け国債は毎月発行されていますので、毎月発行される時の利率は変わりますが、固定は購入時(発行時)の利率が満期まで変わらずにもらえます。一方、変動は保有中の利率が半年に1度見直されます。実勢金利が上昇すれば適用利率が上がるため利息が増えますが、実勢金利が下落すれば適用利率が下がり利息も減ります。ただし、個人向け国債の金利は最低でも年0.05%が保証されています。
利息は半年に1度受け取れ、満期になると貸したお金が返ってきます。個人向け国債は最低購入価格1万円から1万円単位で購入できます。
中途換金は、発行後1年経過すればいつでもできます。例外的に「口座名義人が亡くなった場合」や「大規模な自然災害により被害を受けた場合」には、発行後1年未満(1年経過前)であっても中途換金が可能です。
ただし、中途換金時にはペナルティがあり、直近2回の利息相当額(中途換金調整額)は差し引かれます。つまり、直前1年分の利息は返還するルールとなっています。しかしながら、元本割れは絶対にしません。
例えば、「固定5年」を2年間保有して中途換金したら、2年目にもらった2回分の利息相当額(中途換金調整額)が差し引かれて、証券口座に元本が返金されます。この場合、得られた利息合計は1年分だけということになります。
個人向け国債の金利はなぜ上がっている?日銀の利上げと変動10年・固定5年の利率
個人向け国債が注目される理由は、元本保証でありながら年2%を超える高い金利収入が得られるからです。個人向け国債の金利が上昇しているのは、日銀の利上げが直接的な理由です。日銀が政策金利を引き上げると、市場全体に金利上昇の圧力が伝わります。
個人向け国債の金利は市場の「実勢金利」に合わせて所定の算式で決まります。
固定3年は機関投資家などが購入する「3年固定利付債」の利回りから0.03%を引いて決まります。固定5年は「5年固定利付債」の利回りから0.05%を引いて決まります。変動10年は、「10年固定利付債」の利回り×0.66で決まります。
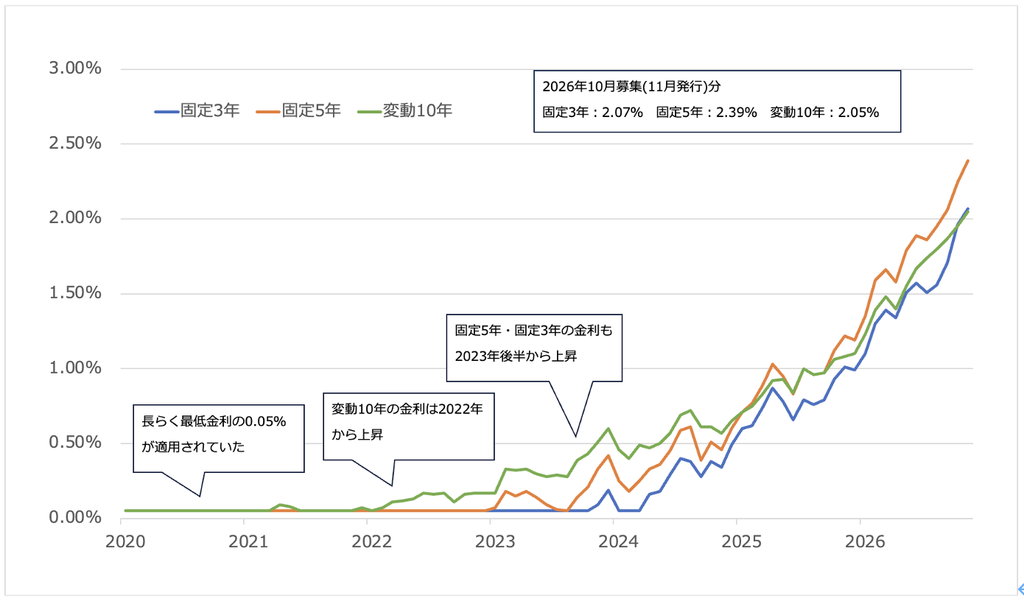
個人向け国債の金利は、2024年以降急上昇しています。
グラフは2020年以降の個人向け国債の金利(税引前)の推移を表したものです。
<個人向け国債の金利の推移(2020年~2026年10月募集(11月発行)分)>
(株)Money&You作成
「固定3年」「固定5年」「変動10年」、いずれのタイプも2%を超えています。
足元の利率で一番高いのは「固定5年」で2.39%です。
日銀は年8回開催する「金融政策決定会合」で政策金利を決定していますが、現在の政策金利は1.25%です。この先1.5%、1.75%、2%…と段階的に上げていく可能性は十分にあります。
なぜ日銀は政策金利を上下させるのかですが、物価を安定させるためです。
日本は今やインフレ(持続的な物価上昇)が当たり前になりました。インフレがほどよいレベルであれば、景気にもポジティブであり問題ないのですが、インフレが過熱しすぎると国民の生活が苦しくなっていきます。なぜなら、インフレ率を上回るほど、賃金が大きく上昇することは難しいのが実態だからです。
従って、ほどよいレベルのインフレを維持するために日銀は利上げを行います。利上げが行われると預貯金の金利も上がり、世の中のお金は少しずつ預貯金に移っていきます。金利が上がるとお金は借りにくくなるので、市場に流通するお金が減っていきます。こうした流れからインフレが収まっていくという流れです。
日銀内や市場関係者の間では、最終的な利上げの着地点は「2%前後」と見る向きが強まっています。ただ、市場の金利は日銀の利上げだけで決まるものではなく、国債の需給も影響します。足元は、高市政権の積極財政運営に伴う財政悪化懸念もあり、更なる国債の金利上昇に繋がっていく可能性もあります。
変動10年と固定5年はどっちを買う?置く期間で変わる100万円の試算
ところで、個人向け国債の中で利率が一番高いのは「固定5年」であり、2026年11月発行分の利率は2.39%です。2025年あたりまで利率が一番高かったのは「変動10年」ですが、2026年11月発行分の利率は2.05%です。
利率の高さだけで決めるならば、「固定5年」を購入すれば良いのですが、保有している間に市場金利が上昇した際に、自動的に利率が上昇するのは「変動10年」だけなので悩みどころです。
筆者のおすすめとしては「変動10年」です。理由は簡単で、現在の日本は金利が上昇するフェーズであり、今後も個人向け国債の利率は上昇する可能性が高いからです。「固定5年を購入しておいて、乗り換えればいいじゃないか」と考えた人は甘いです。
個人向け国債は発行後1年経過すれば中途換金はできるものの、ペナルティとして直近2回分の利息が「中途換金調整額」として差し引かれます。乗り換えばかりしていれば、利息はほとんどもらえません。
一方で、5年後に必ず使うためのお金の置き場所であれば「固定5年」一択です。
仮に「変動10年」が半年ごとに0.2%ずつ上昇した場合でシミュレーションするとわかるのですが、5年後に「変動10年」を解約すると1年分の利息返還ペナルティで「固定5年」に負けてしまいます。
仮に100万円分購入した場合で試算した結果が次の通りです。
・固定5年
5年間の利息合計(税引き後)=100万円×2.39%×(1-20.315%)×5年=9万5224円
・変動10年
5年間の利息合計(税引き後)=(計算が細かいので省略)=11万7535円
中途換金調整額(直前2回分の利息相当)を差し引くと8万7654円
上記の通り、「5年後に必ず使うお金」であれば、「固定5年」の方が1万円近く利息は多くなります。しかし、上記条件で5年と半年経ってから解約した場合は、中途換金調整額を控除した後の利息合計は10万2196円になるので、ペナルティを踏まえても「変動10年」の方が有利になります。
よって、「将来の金利上昇を想定しつつ、5年半を超えてお金を置いておく」可能性があるならば、変動10年がベターです。
個人向け国債の購入後に後悔したくないならば、「変動10年」と「固定5年」をハイブリッドで購入するのも手です。金利が上昇すれば「変動10年」が活躍し、金利があまり変わらない、または下落した場合は「固定5年」が活躍してくれます。
個人向け国債は元本保証でもインフレに負ける?年2%超の利率と物価上昇の関係
個人向け国債は、日本という国が破綻しない限り絶対に元本割れしません。
そういう意味では、日本一安全な資産といえます。日本一安全な資産でありながら、年2%を超えるリターンが得られる訳ですから、いやはや凄い時代になったものです。
では、これからの時代、資産形成は「個人向け国債」に全集中でよいのかというとそれも違います。日本は2022年4月以降、急速にインフレが進展し、足元は年2%前後で推移しています。今後も人手不足、材料費高騰、円安、半導体の高騰、電気代の高騰などでインフレは進展していくことが予想されます。
足元の個人向け国債の金利はインフレ率と同等の水準ではありますが、インフレ率以上に資産を増やすことは難しい資産でしょう。インフレに強い資産と合わせた資産形成が必要です。物価上昇率が仮に年2%で推移した場合に、年3%・4%・5%…と増やせれば、インフレが進んでもお金の価値は目減りしない(むしろ価値を増やせる)ことになります。
インフレに強い資産の筆頭は株式?200年超の実質リターンから考える
インフレに強い資産の筆頭は株式(株式に投資する投資信託含む)です。株式投資の名著として知られるジェレミー・シーゲル著『株式投資 第6版』には、1802年から2021年までの200年以上にわたって1ドルを米国株・長期米国債・短期米国債・金・米ドルの5つの資産に投資した場合の年次の実質トータルリターン指数の推移が示されています。
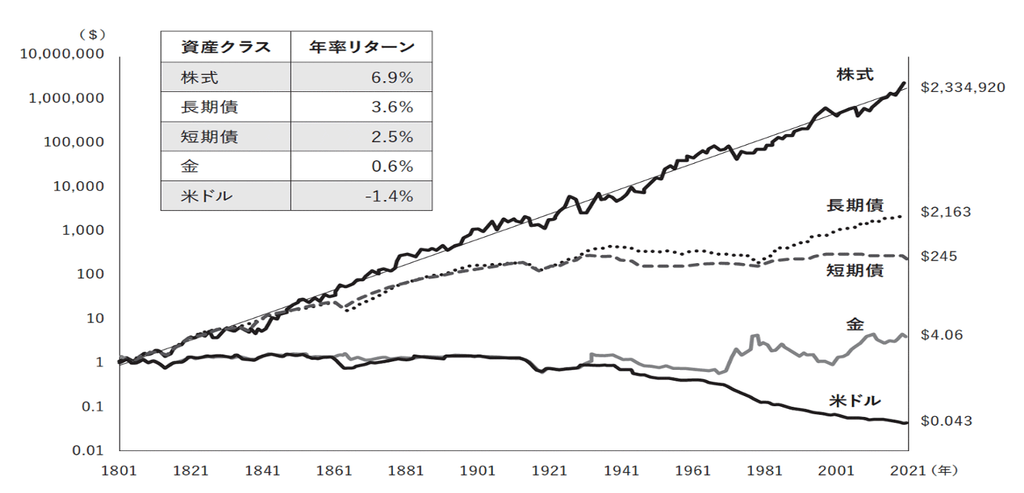
著書「投資の解像度を上げる 超インフレ時代のお金の教科書」より
実質リターン(インフレ率を控除したリターン)の違いは一目瞭然。株は年6.9%で、他の資産よりも圧倒的なリターンをあげています。実物資産として人気がある金(ゴールド)は年0.6%と、インフレ率を大きく超えて増えない資産であることもわかります。歴史的にみて、お金を大きく増やせた投資先は株であることは事実です。
今後の株価水準の見通しも、長期的に上昇していくことが期待できます。理由は、インフレが今後も続く見通しであることと、世界の人口拡大に伴って経済が成長していくためです。
現在の人口は83億人ですが、2058年には100億人に達すると推計されています。人口が増えれば、消費が増え、その消費を支えるために生産も増え、経済は拡大していきます。「世界人口増大→経済拡大→企業業績拡大→株価上昇」という流れで世界全体は成長していくでしょう。
インフレに強い資産としての不動産投資とは?賃貸需要と業者選びの2つのポイント
投資用不動産もインフレに強い資産です。いわゆる「不動産投資」です。実物資産ですので、インフレに合わせて家賃及び物件価格が値上がりする傾向にあります。
不動産投資の最大のメリットは、他人資本で投資ができることにあります。不動産投資では、自分の信用力を活用して借り入れができます。これにより、自分のお金で投資するよりも、10馬力・20馬力になって資産形成ができます。不動産投資は「ローン返済後」に本領を発揮します。毎月の家賃がそのまま収入になりますので、老後の生活を支える大切な基盤となります。
不動産投資を成功させるためには、2つのポイントを押さえておきましょう。
1つ目は、賃貸需要のあるエリア・物件を選ぶことです。人口が減っている日本において、人口流入が進むエリアといえば、やはり東京です。なかでも単独世帯数は増え続けており、単独世帯数が占める割合も増加しています。
借り手の需要を考えれば、筆頭はワンルームマンションでしょう。会社員、公務員、学生、外国人労働者などさまざまな需要があります。周辺環境や利便性も超重要です。複数路線がある、駅から近い、スーパーやドラッグストアなど食品・日用品の買い出しがしやすいエリアなどは、築40年以上経っていても安定的に満室になっている物件をいくつも見てきました。
2つ目は、信頼のおける業者を選ぶことです。まずは、優良な物件を扱っているかどうか。不動産業者に「入居希望の相談がどれくらいあるか」を確認しましょう。そもそも入居希望の相談が少なければ、空室になったときに新しい入居者が入りにくいかもしれません。
そして、営業担当者は優秀か、営業担当者と相性があうかどうかも大事です。不動産投資は購入から売却までの一連のサイクルが数十年にも及びます。不動産を保有中には、困り事や心配事などが出てくるでしょう。そんなときに、信頼して相談できるパートナーが必要です。
参考リンク:
・財務省「個人向け国債」
頼藤 太希(よりふじ・たいき)
経済評論家・マネーコンサルタント
Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。確定拠出年金制度の運用改善等に関する有識者懇談会構成員。慶應義塾大学経済学部卒業後、外資系生保のアフラックにて資産運用リスク管理業務に6年間従事。2015年に現会社を創業し現職へ。日本テレビ「カズレーザーと学ぶ。」、フジテレビ「サン!シャイン」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。ニュースメディア「Mocha」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「定年後ずっと困らないお金の話」(大和書房)など書籍120冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®)。1級FP技能士。日本証券アナリスト協会 認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。
X→ @yorifujitaiki
元本が守られる資産を持ったうえで、次はインフレに負けない形をどう組み合わせるかを考えてみませんか。
- 資産の分散について考えよう
国債の安全性とインフレへの備えを、1つの資産に偏らず考える視点を整理します。 - 不動産投資が生命保険がわりに!
実物資産を、万一への備えの選択肢として捉える視点を紹介します。 - iDeCo(イデコ)と不動産投資で節税しながら将来に備えよう
制度を活用しながら将来に備える考え方を、不動産投資との組み合わせとともに学べます。 - NISAだけで大丈夫?
国債やNISAなど、1つの制度に頼らず組み合わせを考える判断軸を紹介します。