生命保険は入るべき?入らなくていい?公的保険から考える備え方
生命保険に加入している人は約8割。それでも「本当に必要なのか」「どれくらい入ればいいのか」と迷う人は少なくありません。日本には、医療費の自己負担を抑える高額療養費制度や傷病手当金、遺族年金など、公的保険の備えがすでにあります。足りない部分だけを民間保険で補うという視点に立てば、必要な保障は整理できます。本記事では、公的保険と民間保険の違い、保険料の内訳、ライフステージ別の考え方、保険と投資の使い分けまで、FPの視点で一緒に整理します。不安をゼロにするのではなく、数字で考える判断軸を持つことが目的です。
生命保険の前に確認したい公的保険とは?日本人がすでに入っている保障
大前提として、私たちはすでに社会保険料を払っていて、保障範囲の広い公的保険に入っています。公的保険には、大きく「医療保険」「労災保険」「雇用保険」「介護保険」「年金保険」の5つがあります。
<公的保険の内容と主な給付>
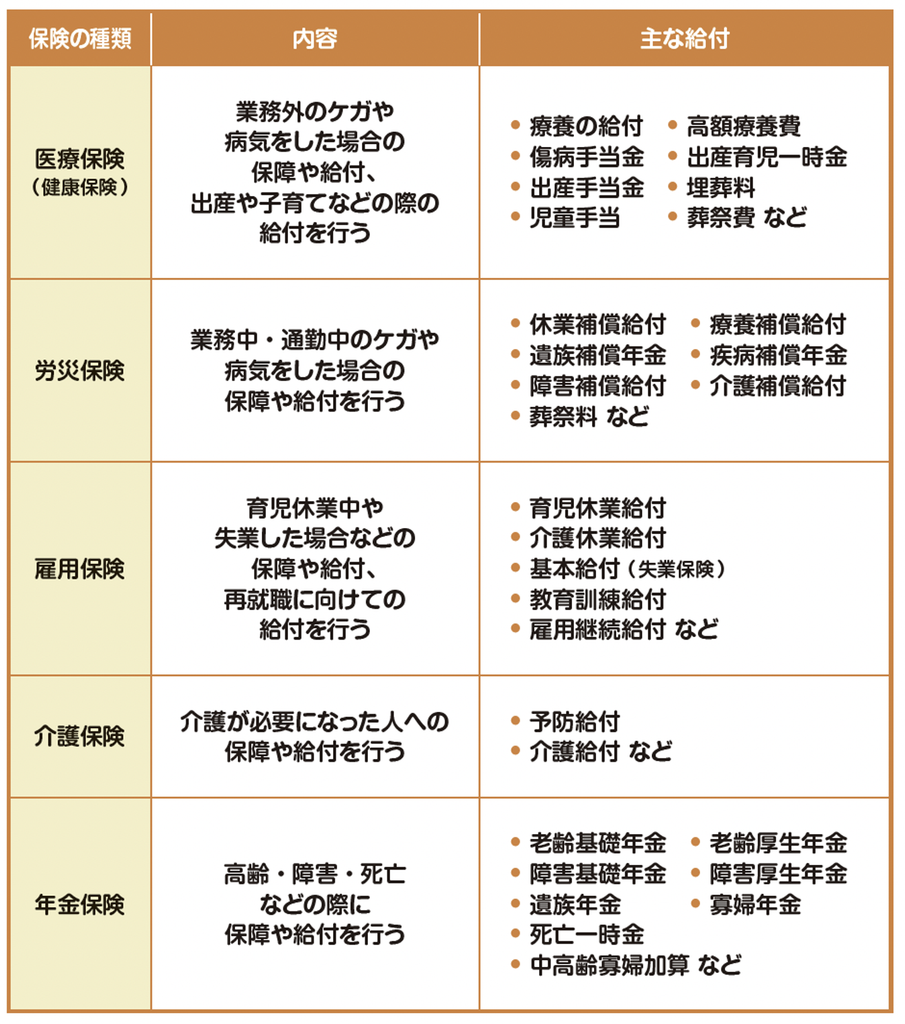
著書「1日1分読むだけで身につくお金大全100改訂版」(自由国民社)より
たとえば、医療保険による医療費の3割負担に加えて、高額療養費制度を利用すれば、自己負担の上限を超える医療費を払う必要がありません。年収約370〜770万円世帯の場合、仮に医療費が100万円かかった月があっても、自己負担額は9万円程度にまで抑えられます。
病気やケガで働けず、会社を休んだ場合は、通算して1年6か月にわたって傷病手当金を受け取ることができます。受け取れる金額は給与のおよそ3分の2とかなり手厚いです。
仕事中にケガや病気をしたら労災保険、失業したら雇用保険、介護が必要になったら介護保険からそれぞれ給付を受けることが可能です。
さらに、老後の生活費は国民年金や厚生年金といった年金である程度まかなえ、亡くなるまでずっともらえる点も凄い点です。公的年金は、老後にもらう老齢年金だけでなく、障害年金や遺族年金もあります。年金保険は「長生きしたとき」だけでなく、「障害を負ったとき」「亡くなったとき」にも保障する保険です。
このように日本の公的保険はとても充実しています。
民間保険を考える前に、まずは公的保険でどこまで守られているのかを知ることが大切です。
公的保険と民間の生命保険は何が違う?加入・保険料・解約の考え方
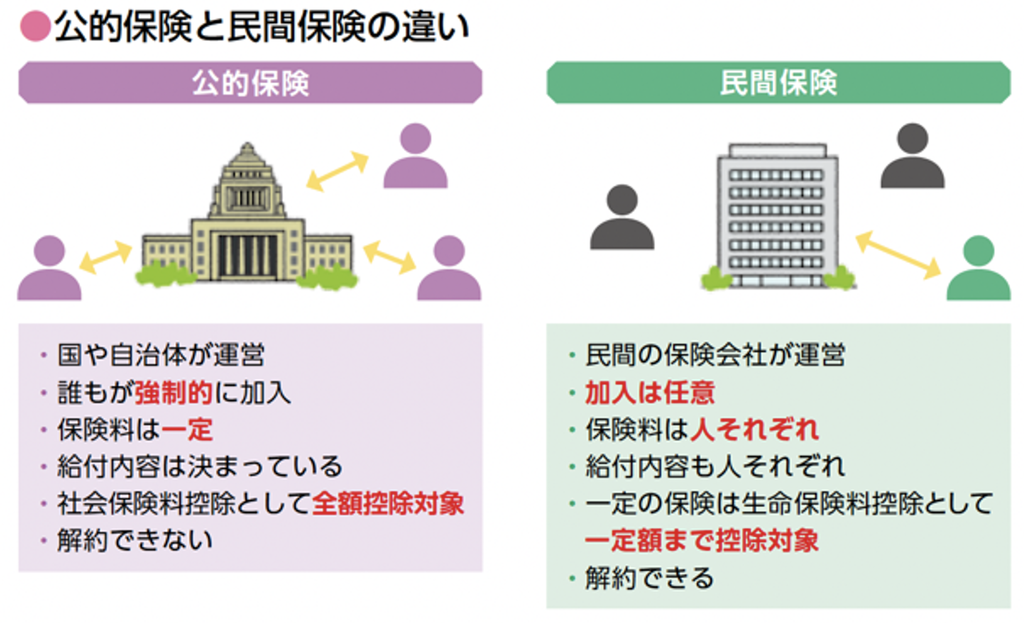
公的保険は、国や自治体が運営する保険です。公的保険は加入の対象が決まっていて、対象になった場合には誰もが強制的に加入します。保障の内容もあらかじめ決められていて、自分で解約することはできません。
公的保険の保険料は、それぞれの制度で定められた計算方法に基づいて決まります。社会保険料の全額が「社会保険料控除」という控除の対象になります。実際に支払う社会保険料は、個人の収入や所得、家族構成、年齢などによって変わります。
<公的保険と民間保険会社の保険の違い>
著書「はじめてのお金の基本」(成美堂出版)より
民間保険は、民間の保険会社が運営する保険です。公的保険と違って、民間保険の加入は任意です。途中で解約することも自由です。
民間の保険会社は集めた保険料から手数料や経費を差し引き、残ったお金を保険金として分配します。保険事故が起こる確率は高度に計算され、保険会社が損しないようになっています。つまり、保険会社が必ず儲かるしくみになっています。
民間保険はどんな保障を用意するかを自分で選ぶため、保障内容も保険料も人それぞれ異なります。手厚い保障を用意すれば安心ですが、そのぶん保険料も高額になります。一部の保険は「生命保険料控除」などの控除の対象になりますが、全額ではなく一定額までの控除になります。
民間の生命保険料の内訳は?純保険料と付加保険料の違い
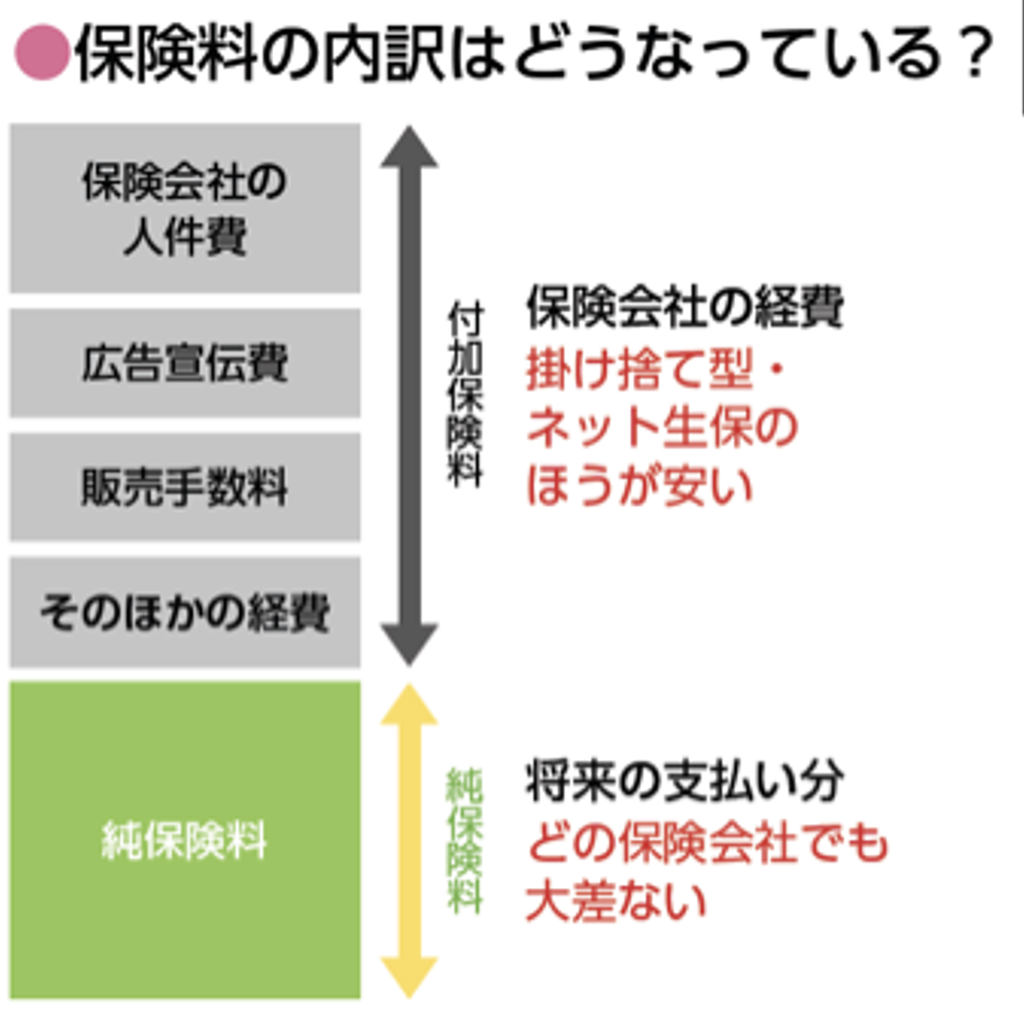
民間保険の保険料の半分近くが「経費・手数料」であることを知らない人が多いのが実情です。保険料は、「純保険料」と「付加保険料」に分かれています。
<民間保険の保険料は「純保険料」と「付加保険料」に分かれる>
著書「はじめてのお金の基本」(成美堂出版) より
純保険料は、将来の保険金支払いに充てられる分で、どの保険会社でも大差ありません。
付加保険料は保険会社の経費に充てられる分です。保険会社の人件費・広告宣伝費・販売手数料・そのほかの経費などが含まれます。付加保険料の額は、保険会社が自由に決めていいルールです。一般に、掛け捨て型の保険やネット生保のほうが安くなっています。
各保険会社は純保険料と付加保険料の割合を公表していません。唯一公表しているネット生保であるライフネット生命では、支払う保険料のうち3〜4割が付加保険料になっています。
付加保険料が保険料に占める割合は各社によって異なりますが、少なくとも40%以上と考えて差し支えないでしょう。貯蓄型保険はもっと高いと考えられます。
また、保険商品を解約する時には「解約控除」という解約手数料がかかる場合があります。この解約控除も高く設定されており、できる限り解約させないように設定されています。
つまり、生活者にとって見れば、支払っている保険料の半分近く、もしくは半分以上が「手数料」と言っても過言ではありません。保障や貯蓄に回るのはあくまで純保険料の分だけで、非常に効率の悪い商品であることは押さえておきましょう。
入った方がいい生命保険は?ライフステージ別に考える保障
民間保険は、もしものときにお金で困らないように備えて入るもの。そのような前提で考えると、民間保険に加入する場合は、「貯蓄+公的保険」では備えるのが難しいリスクに対して、「保障」をメインとする保険だけに加入するというのが最善の手になります。
そして、ライフステージの変化に合わせて保険を選ぶのが重要です。
高額療養費制度や傷病手当金などの公的保険制度を利用しても、必要な保障額に足りない場合は、民間の保険への加入を検討しましょう。
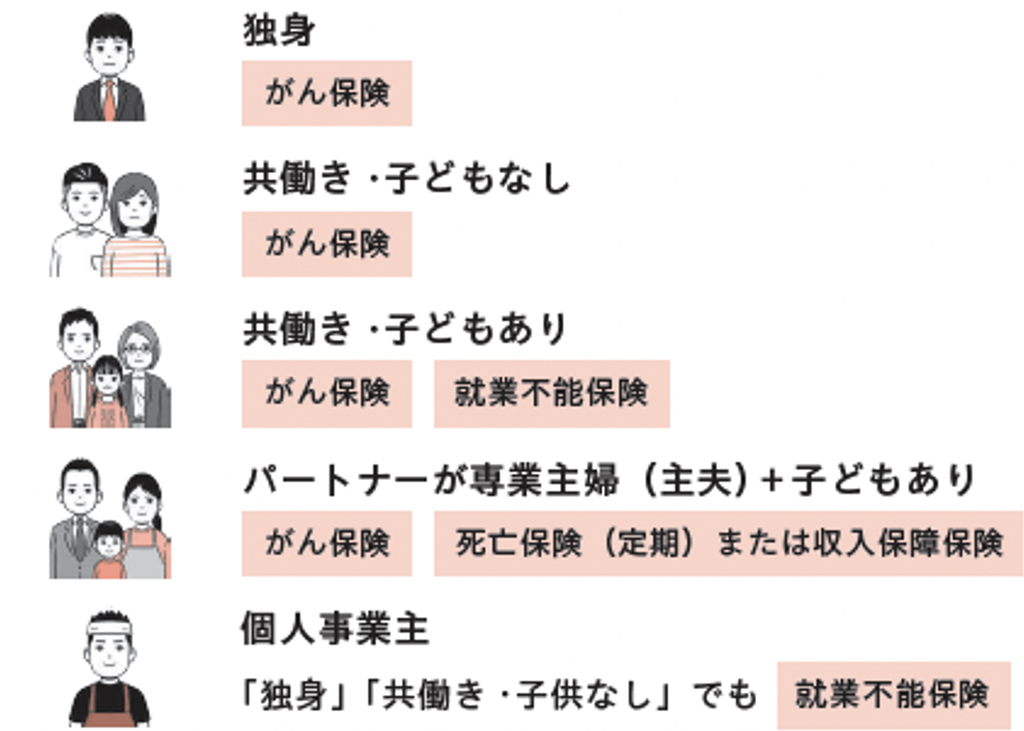
<ライフステージ別に加入を検討したい保険>
著書「貯める・増やす・備える お金の基本」(日本能率協会マネジメントセンター)
ライフステージに関わらず、多くの人が加入を検討すべき保険は「がん保険」です。
がん保険は、医療保険の中でもがんに特化した保険であり、診断一時金、通院治療、抗がん剤治療、放射線治療などに備えるものが多いです。
がんは近年、徐々に治る病気になってきています。手術や入院の日数も短くなってきていますが、その後の通院や治療には数か月から数年かかることもあります。多くの場合、この期間は収入減少となりますが、住宅ローンや教育費がある家庭では、収入減少は大きなリスクになります。
がん保険は、治療費そのものだけでなく、収入減少に備える意味合いとして必要性が高い保険だと考えています。
養う家族ができたら、「定期保険」や「共済」で死亡保障を用意しておくと、死亡・高度障害時に家族の生活を支えられます。
子育て世代には「収入保障保険」が合理的です。収入保障保険とは、被保険者が亡くなったときに、遺族が毎月一定額の給付金が受け取れる保険です。時間が経つとともに受け取れる保険金額が減少する分、保険料も割安です。
個人事業主・フリーランスなら、仕事ができなくなるリスクに備えて、まずは「小規模企業共済」に加入し、次点で「就業不能保険」を検討しましょう。病気やケガなどの治療で働けないときに、毎月給付金を受け取ることができます。
会社員には傷病手当金がありますが、国民健康保険には基本的に傷病手当金がありませんので就業不能保険がそれを補完する役割を果たします。
生命保険と投資はどう使い分ける?お金を増やす目的で考える選択肢
貯める・増やすという目的なら、生命保険よりも別の選択肢を使った方が合理的です。
安全に貯めたいなら、定期預金や個人向け国債ですが、インフレリスクを軽減し、堅実に増やしたいならNISAやiDeCoを活用した資産形成が有力です。
インフレ率以上に増やすならば、筆頭は株や投資信託の活用です。長期で投資・運用することで、インフレ率を超えて資産を増やす期待ができます。しかし、株式市場は定期的に暴落をします。株や投資信託が値下がりしている時に、値上がりしたり、安定した収益を上げたりする資産を保有すれば、より安定した資産形成が可能になります。
例えば、投資用不動産です。株式市場が不調な時でも安定した収益が得られ、インフレ対策にもなります。物価が上がると、一般的には不動産の価格や家賃も上昇する可能性が高くなります。不動産から得られる家賃収入は株価のように大きく変動しません。入居者がいる限り安定した家賃収入が手に入ることは大きなメリットといえます。
不動産を購入するまとまった資金がないと無理だと思ってしまいそうですが、ほとんどの場合は不動産投資用のローンを組んで購入します。不動産を購入できる資金が手元にあったとしても現金で買わず、ローンを借りての購入がおすすめです。
なぜなら、他人のお金(銀行のお金)で不動産を購入し、他人のお金(入居者の家賃)で返済することができるからです。自分のお金で投資するよりも、10馬力・20馬力になって資産形成ができ、資産形成のスピードも増します。ローンを借りて行う不動産投資は、NISAやiDeCoとも並行して進められます。
ローンを組む場合、基本的に団体信用生命保険(団信)に加入します。団信は、ローンを返済している人が亡くなったり、高度障害状態になったりしたときにローンが完済される保険です。ローンの返済中にもしものことがあっても、遺族に借金のない物件を残せますし、遺族も不動産投資を継続することで、安定した家賃収入が得られます。
不動産投資は死亡保険の代わりにもなりますので、民間保険の死亡保険や収入保障保険に加入しているならば見直しができます。
生命保険は最低限でいい?資産形成とセットで将来に備える視点
不安をゼロにするために保険に入ろうとすると、いくら入っても足りません。でも、数字で考えることで、必要な保険は見えてきます。
保険を見直して浮いたお金は、NISAやiDeCoに回してもいいですし、今の生活に使って生活満足度を高めるのもよいと思います。将来だけでなく、今を楽しむことも幸せに生きるためには大切な視点ですからね。保障(民間保険)は最低限にとどめ、資産形成とセットで考えて将来に備えていきましょう。
参考リンク:
・生命保険文化センター
・厚生労働省
頼藤 太希(よりふじ・たいき)
経済評論家・マネーコンサルタント
Money&You代表取締役。中央大学商学部客員講師。早稲田大学オープンカレッジ講師。ファイナンシャルプランナー三田会代表。日経CNBCコメンテーター。確定拠出年金制度の運用改善等に関する有識者懇談会構成員。慶應義塾大学経済学部卒業後、外資系生保のアフラックにて資産運用リスク管理業務に6年間従事。2015年に現会社を創業し現職へ。日本テレビ「カズレーザーと学ぶ。」、フジテレビ「サン!シャイン」、BSテレ東「NIKKEI NEWS NEXT」などテレビ・ラジオ出演多数。ニュースメディア「Mocha」、YouTube「Money&YouTV」、Podcast「マネラジ。」、Voicy「1日5分でお金持ちラジオ」運営。「はじめての新NISA&iDeCo」(成美堂出版)、「定年後ずっと困らないお金の話」(大和書房)など書籍120冊超、累計200万部。日本年金学会会員。ファイナンシャルプランナー(CFP®)。1級FP技能士。日本証券アナリスト協会 認定アナリスト(CMA)。宅地建物取引士。日本アクチュアリー会研究会員。
X→ @yorifujitaiki
保障を整えたあとは、残りのお金をどう育てるかが次の問いです。判断軸を、もう少し広げてみませんか。
- 保険以外の備え方には、どんな選択肢がある?
→不動産投資と生命保険の関係から、将来への備え方を考えます。 - 保険を見直して浮いたお金は、NISAだけで十分?
→NISAの特徴と、あわせて考えたい視点を整理します。 - 株が下がるときの備えは、どう考える?
→資産を分散する考え方を、基本から確認します。